

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Un enfant mineur peut avoir un compte bancaire à son nom, avec l’intervention de ses parents ou de son représentant légal. L’ouverture est possible dès la naissance, sous réserve des conditions de la banque, mais elle ne donne pas immédiatement le droit d’utiliser une carte ou de réaliser seul des opérations. Il faut distinguer la détention du compte, son utilisation et les autorisations parentales.
De la naissance à 18 ans, des droits d’utilisation différents
Le compte appartient à l’enfant : il en est le titulaire, même lorsque ses parents en assurent la gestion. L’âge auquel il peut effectuer des paiements ou des retraits dépend ensuite de l’opération et de la convention de compte, c’est-à-dire du contrat signé avec la banque.
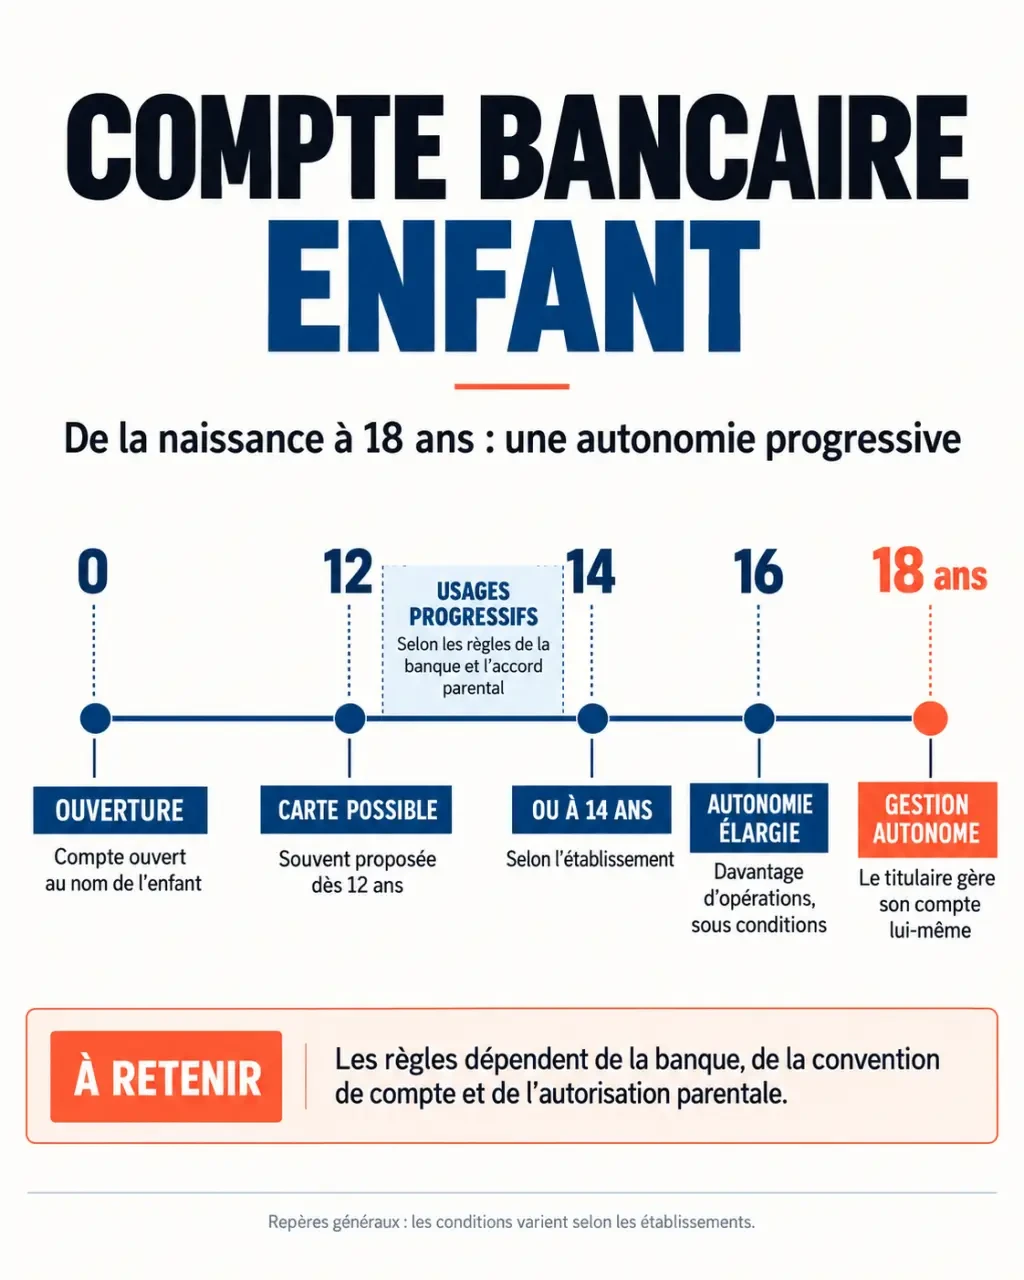
Service-Public.fr indique qu’avant 12 ans, l’enfant ne peut pas utiliser lui-même son compte bancaire ou certains livrets. Ensuite, l’autonomie reste progressive : atteindre un anniversaire ne débloque pas automatiquement tous les services.
| Âge ou situation | Possibilités à retenir | Points à vérifier |
|---|---|---|
| Dès la naissance | Ouverture possible au nom de l’enfant, avec représentation légale. | Produits acceptés et conditions de la banque. |
| À partir de 12 ans | Certains usages et certaines cartes deviennent accessibles. | Accord parental, opérations autorisées et plafonds. |
| 12 ou 14 ans | Âges auxquels les banques proposent souvent une carte, selon la Banque de France. | Âge minimal propre à chaque offre. |
| À partir de 16 ans | Autonomie élargie possible pour certaines opérations. | Virements et, exceptionnellement, chèques selon la convention et l’accord parental. |
| À 18 ans | Le titulaire gère seul son compte. | Évolution des accès, de la carte et des tarifs. |
Le mineur émancipé relève d’une situation particulière : selon la Banque de France, il peut ouvrir et gérer seul son compte. Pour les autres mineurs, une offre annoncée « pour adolescents » ne suffit donc pas à connaître les droits précis d’utilisation.
Choisir entre argent disponible et épargne à conserver
Avant de comparer les banques, précisez l’usage attendu. Recevoir de l’argent de poche et payer un déjeuner ne répond pas au même besoin que conserver des cadeaux familiaux pour les études. Un compte destiné aux dépenses et un produit d’épargne peuvent être complémentaires.
Le compte courant pour les dépenses du quotidien
Le compte courant sert à recevoir des virements et à effectuer les opérations prévues au contrat : paiements, retraits ou virements sortants. Une carte peut lui être associée, mais elle n’est pas systématiquement incluse. Vérifiez aussi si l’enfant dispose de son propre accès à l’application et quelles fonctions restent réservées aux parents.
Attention à la présentation commerciale : une carte pour jeune ou une application familiale ne garantit pas, à elle seule, l’existence d’un compte bancaire individuel au nom du mineur. Demandez qui est titulaire du compte et quels services sont effectivement fournis.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Les livrets et placements pour un projet futur
Le Livret A et les autres livrets ont une vocation d’épargne, non de paiement quotidien. Service-Public.fr distingue également le PEL, le PEAC et l’assurance-vie, dont les règles de gestion et de disponibilité diffèrent. Pour le PEAC, les fonds sont en principe bloqués jusqu’aux 18 ans du titulaire, avec une période minimale de 5 ans depuis l’ouverture.
Ne choisissez pas uniquement selon la rémunération annoncée. La disponibilité de l’argent, les risques éventuels et les conditions de retrait doivent correspondre au projet. Une somme nécessaire prochainement n’a pas les mêmes contraintes qu’un capital destiné à l’entrée dans la vie adulte.
Préparer l’ouverture et les autorisations parentales
Selon la Banque de France, l’ouverture d’un premier compte est généralement effectuée avec l’intervention d’au moins un parent, si l’établissement accepte la demande. Pour un second compte, l’intervention conjointe des deux parents est requise. La situation familiale et les pouvoirs du représentant légal doivent être clairement établis.
Les pièces habituellement demandées comprennent :
- une pièce d’identité du mineur ;
- une pièce d’identité du ou des représentants légaux ;
- un document prouvant leur qualité, comme le livret de famille ou une décision appropriée ;
- un justificatif de domicile et, si nécessaire, les pièces relatives à l’hébergement.
La banque peut réclamer des justificatifs complémentaires pour ses contrôles d’identité et ses obligations de lutte contre le blanchiment. En agence, elle peut aussi demander la présence de l’enfant et du ou des parents. Pour une ouverture en ligne, vérifiez le parcours prévu et l’éventuelle obligation, pour un parent, d’être déjà client.
En cas de séparation, de tutelle ou de désaccord parental, faites confirmer les signatures nécessaires avant de constituer le dossier. La banque peut refuser une ouverture ; la Banque de France rappelle qu’un droit au compte existe sous certaines conditions. Un refus ne signifie donc pas nécessairement l’absence de toute solution.
Encadrer la carte sans confondre contrôle et propriété de l’argent
Une carte à autorisation systématique vérifie la disponibilité du solde avant d’autoriser l’opération. Associée au débit immédiat et à des plafonds adaptés, elle aide à limiter les dépenses. Demandez néanmoins comment fonctionnent les paiements en ligne, les retraits et les éventuelles restrictions d’acceptation.
Par exemple, Hello bank! présente sa carte Hello Origin comme accessible à partir de 12 ans, avec suivi du solde en temps réel et activation ou désactivation des paiements en ligne. Ces fonctions illustrent des critères de comparaison ; elles ne constituent pas une règle commune à toutes les banques.
Des limites techniques et des règles familiales
Réglez séparément les plafonds de paiement et de retrait, puis expliquez leur période de calcul à l’enfant. Prévoyez aussi la marche à suivre en cas de perte : avertir un parent, bloquer la carte si le service le permet et contacter la banque pour faire opposition lorsque nécessaire. Les virements et les éventuels chèques restent soumis aux autorisations prévues au contrat.
Le solde affiché peut agir comme un masque : il montre l’argent présent, mais pas ce qui est déjà destiné au transport ou à une sortie prévue. Apprenez à l’enfant à distinguer « argent sur le compte » et « argent encore disponible ». Une simple liste des dépenses à venir transforme la consultation de l’application en véritable exercice de budget.
Des fonds qui restent ceux de l’enfant
Gérer le compte ne rend pas les parents propriétaires de son argent. Service-Public.fr limite son utilisation aux dépenses concernant directement l’enfant. Le compte ne doit donc pas servir de réserve pour des achats parentaux sans rapport avec ses besoins.
La plupart des banques n’accordent pas de découvert aux mineurs. Si un découvert est autorisé, la Banque de France précise que les parents peuvent devoir s’engager à rembourser le solde débiteur. Faites confirmer par écrit les conditions et responsabilités, plutôt que de déduire de la mention « compte jeune » qu’aucun incident n’est possible.
Comparer le coût réel et anticiper la majorité
Examinez la brochure tarifaire avec la convention de compte. Au-delà de la cotisation, regardez les frais de remplacement de carte, les retraits hors réseau, les opérations à l’étranger et les services optionnels. Vérifiez également les conditions d’accès et la disponibilité d’une assistance en cas de problème.
À 18 ans, le titulaire devient autonome dans la gestion de son compte ; les parents n’en conservent pas automatiquement l’accès. Anticipez avec la banque les changements d’identifiants, les éventuelles procurations accordées par le jeune majeur et la fin des avantages tarifaires.
Enfin, la Banque de France indique que la clôture ou le transfert des fonds d’un mineur nécessite généralement l’intervention des deux parents. Si la banque prend l’initiative de clôturer le compte, elle doit respecter un préavis d’au moins deux mois. Avant de signer, retenez surtout trois critères : des opérations adaptées à l’âge, des responsabilités comprises et un coût lisible.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés