

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
La question de la détention de plusieurs Livrets A revient souvent, notamment lors d’une volonté d’optimiser son épargne ou par crainte d’avoir ouvert un compte par oubli. La réponse est sans équivoque : la loi française impose l’unicité du Livret A par personne. Il est strictement interdit de détenir deux Livrets A, que ce soit au sein de la même banque ou dans des établissements différents.
La règle d’or : un seul Livret A par personne
Le Livret A est un produit d’épargne réglementée dont les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Pour garantir cet avantage fiscal, les pouvoirs publics ont instauré une règle simple : chaque contribuable ne peut être titulaire que d’un seul contrat. Cette restriction s’applique indépendamment de votre situation matrimoniale ou du nombre de banques auprès desquelles vous êtes client.
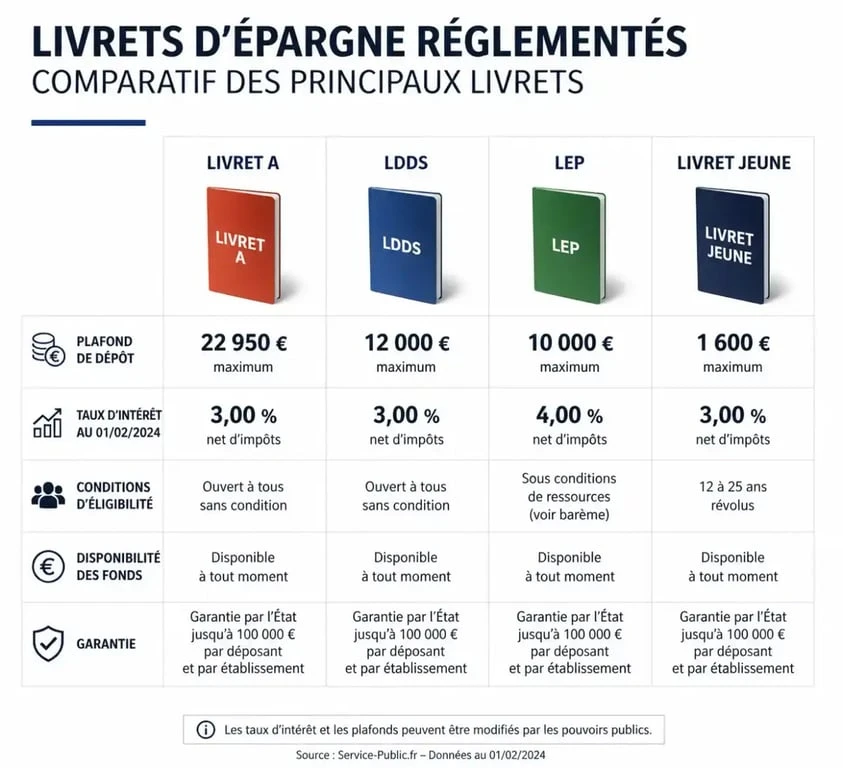
Cette interdiction ne concerne pas uniquement le Livret A. Elle s’étend à tous les produits d’épargne réglementée de même nature. Par exemple, vous ne pouvez pas posséder plusieurs livrets de développement durable et solidaire (LDDS). En revanche, la loi autorise le cumul de produits différents. Vous pouvez détenir un Livret A, un LDDS et un LEP simultanément, car ils répondent à des finalités et des plafonds distincts.
Comment les banques détectent-elles les doublons ?
Depuis le 1er janvier 2024, les contrôles sont systématiques. Lors de toute demande d’ouverture d’un Livret A, votre banque est dans l’obligation d’interroger le fichier FICOBA (Fichier National des Comptes Bancaires et Assimilés). Ce dispositif permet aux établissements financiers de vérifier, en temps réel, si vous détenez déjà un livret de même nature dans un autre établissement.
Tout savoir sur le Livret A : fonctionnement et règles officielles : Découvrez les caractéristiques, les conditions d’ouverture et le fonctionnement de ce compte d’épargne réglementé et défiscalisé.
Cette vérification automatique empêche l’ouverture d’un second compte dès la phase de souscription. Si le système détecte une antériorité, la demande est rejetée. Ce processus protège l’État contre une utilisation détournée de l’avantage fiscal et évite aux particuliers de se retrouver en situation d’irrégularité.
La modernisation des contrôles bancaires
La gestion des flux bancaires repose sur une infrastructure technologique interconnectée. Cette synchronisation quasi instantanée entre les banques et l’administration fiscale permet une gestion du patrimoine plus transparente. Chaque acteur bancaire dispose d’une vision précise de l’éligibilité de ses clients, ce qui limite les erreurs de souscription liées à une méconnaissance des règles d’épargne.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Que faire en cas de découverte d’un doublon ?
Si vous découvrez que vous possédez deux Livrets A, suite à une succession ou un oubli, il est impératif de régulariser votre situation rapidement. La loi prévoit des sanctions, notamment une amende égale à 2 % de l’encours du livret surnuméraire, si le solde dépasse 50 euros.
La procédure de régularisation est simple :
Contactez l’une de vos banques pour demander la clôture du livret ouvert le plus récemment. Vous pouvez demander le transfert des sommes épargnées vers votre livret conservé ou vers un autre compte bancaire. Si vous avez agi de bonne foi, la banque peut attester de votre démarche de régularisation auprès de l’administration fiscale, ce qui permet généralement d’éviter les pénalités financières.
Alternatives : où placer son argent si le Livret A est plein ?
Lorsque votre Livret A atteint son plafond de 22 950 euros, il est naturel de vouloir diversifier votre épargne. Plutôt que de chercher à ouvrir un second Livret A, tournez-vous vers des solutions autorisées et souvent plus rentables selon votre profil.
| Produit d’épargne | Plafond | Avantage majeur |
|---|---|---|
| LDDS | 12 000 € | Cumulable avec le Livret A |
| LEP | 10 000 € | Taux boosté sous conditions de revenus |
| Livret Jeune | 1 600 € | Réservé aux 12-25 ans |
| Assurance-vie | Aucun | Diversification et fiscalité avantageuse |
Le Livret d’Épargne Populaire (LEP) constitue souvent la meilleure alternative si vos revenus ne dépassent pas les seuils réglementaires (22 823 euros pour une personne seule). Si vous avez déjà utilisé vos livrets réglementés, l’assurance-vie reste le levier privilégié pour faire fructifier votre capital sur le long terme tout en conservant une disponibilité de vos fonds.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés