

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Un virement permanent est un ordre donné à votre banque pour envoyer automatiquement la même somme, à intervalles réguliers, vers un bénéficiaire choisi. Vous définissez le compte à débiter, le montant, la date, la fréquence et, si nécessaire, une date de fin. Ce dispositif convient notamment au paiement d’un loyer, à l’alimentation d’un livret d’épargne ou à toute dépense stable.
Le virement permanent, un paiement programmé sous votre contrôle
Également appelé virement automatique ou virement récurrent, le virement permanent est toujours déclenché à l’initiative du titulaire du compte. Celui-ci transmet un ordre à sa banque, qui exécute ensuite le transfert selon les paramètres enregistrés. À chaque échéance, le compte émetteur est débité et le compte bénéficiaire est crédité.
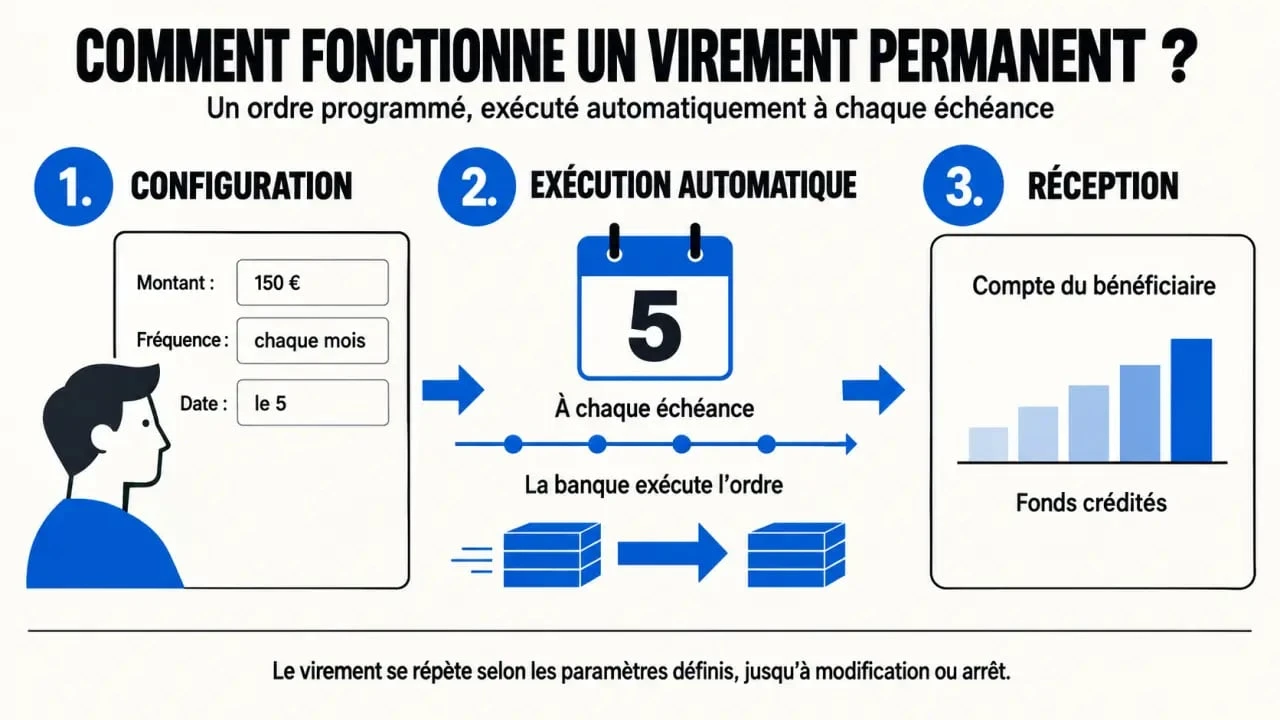
Le principe est simple : au lieu de refaire chaque mois la même opération, vous l’enregistrez une seule fois. L’ordre peut concerner un virement interne, entre deux comptes détenus dans la même banque, ou un virement externe vers un compte ouvert dans un autre établissement. Selon les services proposés par la banque et les coordonnées fournies, il peut aussi viser un compte situé dans la zone SEPA ou à l’étranger.
Les réglages qui définissent l’ordre
Lors de la création, vous renseignez généralement le compte à débiter, l’identité du bénéficiaire, son IBAN et parfois son BIC, ainsi que le montant. Vous choisissez également la date de première exécution, la périodicité et la date de fin. La fréquence peut être hebdomadaire, mensuelle ou bimensuelle, mais aussi trimestrielle, semestrielle ou annuelle.
Un ordre sans date de fin reste actif jusqu’à sa suppression. Cette option convient à une charge durable, mais elle demande un suivi régulier. Un déménagement, la fin d’un abonnement ou un changement de compte bancaire ne désactivent pas automatiquement le virement.
Les situations où il rend vraiment service
Le virement permanent est adapté aux montants fixes et prévisibles. Il réduit le risque d’oublier une échéance pendant des vacances, une période chargée ou un changement d’habitudes. Il donne aussi une vision plus claire des sorties d’argent à venir, puisque les montants et les dates sont connus à l’avance.
- Payer un loyer ou verser régulièrement une somme à un proche ;
- Alimenter un livret d’épargne dès la réception du salaire ;
- Transférer chaque mois une somme vers un compte commun ;
- Régler une facture récurrente dont le montant ne varie pas ;
- Pour un professionnel, payer un fournisseur ou organiser une dépense fixe.
Pour l’épargne, programmer le virement juste après une rentrée d’argent peut être plus efficace que d’attendre la somme restante en fin de mois. L’argent est mis de côté avant d’être absorbé par les dépenses courantes. Le montant reste toutefois modifiable si votre budget évolue.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Penser au circuit complet du paiement
Un virement permanent dépend de plusieurs éléments : le calendrier des revenus, le solde disponible, la date d’exécution bancaire et les besoins du bénéficiaire. Programmer un loyer le lendemain du versement habituel du salaire, plutôt que plusieurs jours avant, réduit le risque d’avoir un compte momentanément vide. Pour un transfert d’épargne, choisissez une date qui laisse passer les prélèvements essentiels. Cette synchronisation compte autant que le montant défini dans l’ordre.
Virement permanent, ponctuel, instantané ou prélèvement : ne pas les confondre
Ces moyens de paiement peuvent tous transférer de l’argent, mais leur fonctionnement et le niveau de contrôle diffèrent. Le choix dépend surtout de la régularité du paiement et de la personne qui doit le déclencher.
| Type d’opération | Qui la déclenche ? | Rythme | Usage principal |
|---|---|---|---|
| Virement permanent | Le titulaire du compte débité | Régulier, selon une fréquence fixée | Loyer fixe, épargne, transfert récurrent |
| Virement ponctuel | Le titulaire du compte débité | Une seule fois | Dépense exceptionnelle ou remboursement |
| Virement instantané | Le titulaire du compte débité | Une seule fois, avec exécution rapide si le service est disponible | Besoin urgent de transférer des fonds |
| Prélèvement automatique | Le créancier, après votre autorisation | Régulier ou variable | Facture, abonnement ou mensualité |
La différence essentielle avec le prélèvement automatique tient à l’initiative. Avec un virement permanent, vous gardez la main sur l’ordre : vous choisissez le montant, la date et le bénéficiaire. Avec un prélèvement, le créancier demande le paiement sur la base d’un mandat SEPA. Le montant peut donc varier selon la facture. Le virement permanent convient moins bien à une dépense fluctuante, comme une facture d’énergie régularisée.
Créer, modifier ou arrêter un virement permanent
La création se fait généralement depuis l’espace client bancaire, l’application mobile ou, selon la banque, en agence. Le parcours varie d’un établissement à l’autre, mais les informations demandées restent proches.
- Sélectionnez le compte à débiter.
- Ajoutez ou choisissez le bénéficiaire, puis vérifiez ses coordonnées bancaires.
- Saisissez l’IBAN et le BIC lorsqu’il est demandé.
- Indiquez le montant, la périodicité et la date d’exécution.
- Choisissez une date de fin ou un ordre sans échéance finale.
- Relisez le récapitulatif avant de valider avec le dispositif de sécurité bancaire.
Modifier l’ordre avant que le besoin ne change
Vous pouvez en principe modifier le montant, la fréquence, la date ou la date de fin depuis la rubrique consacrée aux virements permanents. Si le bénéficiaire change, il est souvent plus prudent de supprimer l’ancien ordre et d’en créer un nouveau avec les bonnes coordonnées. Vous évitez ainsi de conserver un réglage devenu ambigu.
Pour annuler un virement permanent, vous devez le révoquer avant la prochaine échéance, dans le délai prévu par votre banque. Certaines banques permettent de suspendre une seule échéance ; d’autres imposent la suppression puis la recréation de l’ordre. En pratique, un délai d’au moins 1 jour ouvrable avant l’échéance peut être nécessaire. Consultez les conditions de votre établissement, surtout si vous intervenez peu avant la date prévue.
Rejets, frais et contrôles à prévoir
Le principal risque est le manque de provision. Si le solde disponible n’est pas suffisant à la date d’exécution, la banque peut rejeter le virement. Le bénéficiaire ne reçoit alors pas les fonds et des frais peuvent s’appliquer selon la convention de compte. Vérifiez donc la provision avant chaque échéance, même lorsque l’ordre semble parfaitement routinier.
Une erreur d’IBAN, de BIC ou d’identité du bénéficiaire peut aussi empêcher l’opération d’aboutir ou provoquer un retour de fonds. Avant la première exécution, comparez les coordonnées avec un RIB récent transmis par le bénéficiaire. En cas de doute, ne vous fiez pas à un simple message ou à des coordonnées reçues sans vérification.
Les frais bancaires dépendent de la banque, du canal utilisé et de la destination. Les virements programmés en ligne sont souvent gratuits selon les établissements. Une opération demandée en agence, un virement international ou certaines opérations hors zone SEPA peuvent être tarifés différemment. Consultez la grille tarifaire avant de programmer un ordre durable.
Enfin, surveillez vos relevés après la première échéance et lors de chaque changement important. En cas d’opération non autorisée ou mal exécutée, le signalement est mentionné dans un délai de 13 mois. Conservez le récapitulatif de création ou une attestation de virement permanent. Ce document peut servir à votre suivi personnel ou à votre comptabilité professionnelle.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés