

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Votre carte est refusée alors que votre compte semble approvisionné ? Vérifiez d’abord le solde disponible, les plafonds et les réglages de paiement dans votre application bancaire. Un refus ne signifie pas nécessairement que la carte est bloquée. En revanche, si elle a disparu, si vous suspectez un vol ou constatez une opération inconnue, contactez immédiatement votre banque pour sécuriser vos moyens de paiement.
Identifier le problème avant de multiplier les tentatives
Un paiement refusé, une carte bloquée et une carte avalée correspondent à des situations différentes. Le refus concerne une opération précise ; le blocage peut empêcher plusieurs usages ; la capture signifie que le distributeur conserve physiquement la carte. Quant à l’opposition, elle rend la carte inutilisable : une carte mise en opposition ne peut plus être réutilisée, même si vous la retrouvez.
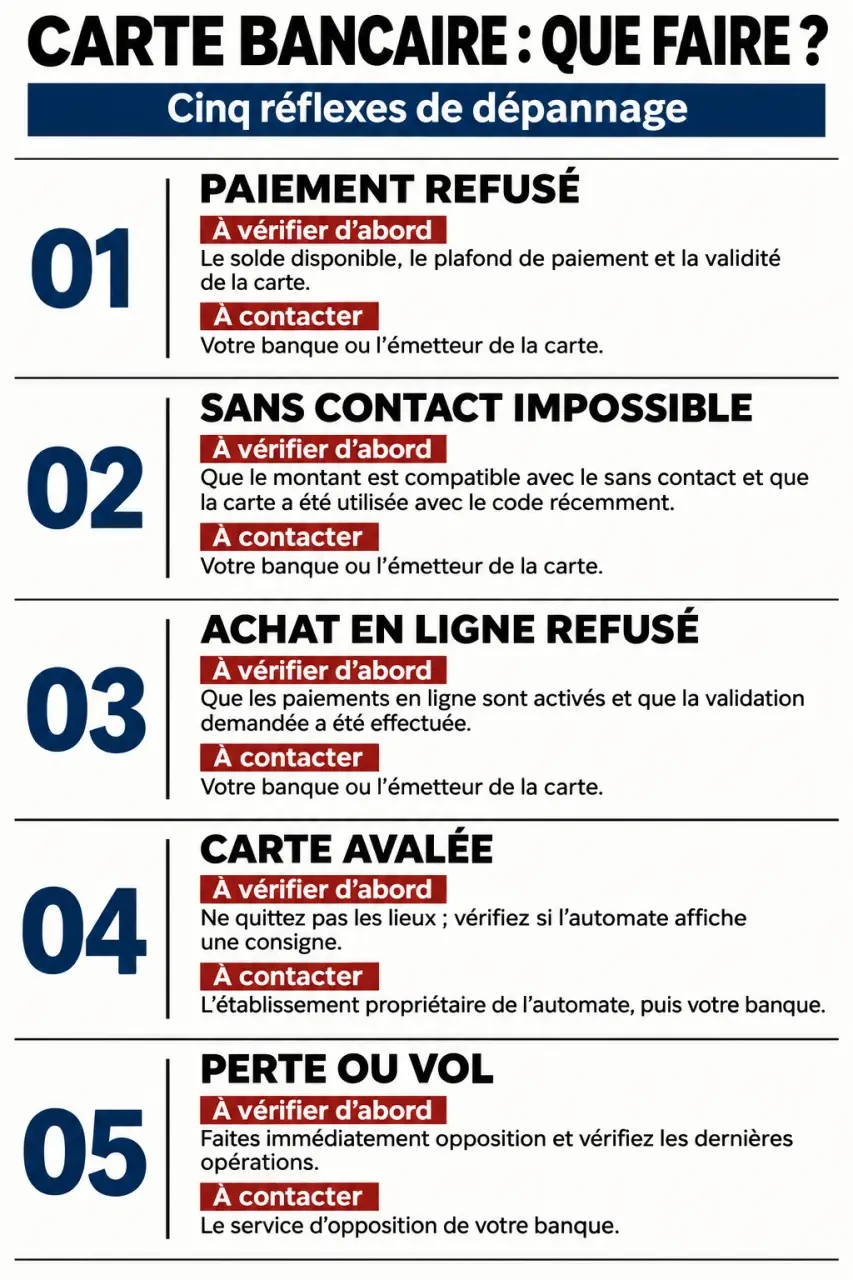
| Situation | Première vérification | Suite à donner |
|---|---|---|
| Paiement ou retrait refusé | Solde disponible et plafond concerné | Corriger la cause ou contacter la banque |
| Sans contact impossible | Activation et fonctionnement avec insertion | Essayer avec le code si vous le connaissez |
| Achat en ligne refusé | Option de paiement à distance et informations saisies | Vérifier les paramètres de la carte |
| Carte avalée | Distributeur concerné et circonstances | Joindre rapidement l’agence ou la banque |
| Carte perdue ou vol suspecté | Sécurité de la carte et opérations récentes | Faire opposition sans attendre |
Pour faire le pont entre le message du terminal et l’explication de votre banque, notez le lieu, l’heure, le montant et le mode de paiement utilisé. Un refus uniquement en ligne n’oriente pas vers les mêmes vérifications qu’un échec systématique avec insertion. Ce petit journal d’incident évite de répéter des essais inutiles et donne au conseiller des éléments précis pour examiner la situation.
Solde, plafonds et validité : contrôler ce qui autorise l’opération
Un compte approvisionné ne garantit pas le paiement
Le solde affiché ne correspond pas toujours à la somme réellement disponible pour une nouvelle dépense. Des opérations en cours de traitement peuvent réduire cette disponibilité. Consultez donc les mouvements récents et les opérations en attente, plutôt que de vous fier uniquement au montant présenté sur l’écran d’accueil.
Vérifiez ensuite les plafonds : le plafond de paiement et celui de retrait sont distincts. Un compte suffisamment alimenté peut donc subir un refus si la limite concernée est atteinte. Regardez aussi la période de calcul indiquée par votre banque. Banque Populaire prévoit, selon les services accessibles au client, la consultation ou la modification des plafonds dans l’application ou auprès de l’agence. Une hausse reste soumise aux conditions de votre établissement.
Une carte neuve, expirée ou abîmée peut être en cause
Contrôlez la date d’expiration et assurez-vous de ne pas utiliser l’ancienne carte après un renouvellement. Si la nouvelle carte vous attend en agence, contactez celle-ci pour connaître les modalités de récupération. Une carte récemment reçue peut nécessiter une première opération avec saisie du code secret pour être activée ; suivez les instructions de votre banque.
Si le terminal affiche « carte muette », examinez la puce. Nettoyez-la délicatement avec un chiffon doux et sec, sans produit agressif. Une puce ou une bande magnétique endommagée nécessite généralement l’intervention de l’agence et, éventuellement, un remplacement. Ne multipliez pas les tentatives si la carte présente une détérioration visible.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Adapter les vérifications au magasin, au site ou au pays
En magasin : distinguer sans contact et insertion
Si seul le sans contact échoue, essayez une insertion avec saisie du code, à condition de le connaître avec certitude. Cet essai permet de distinguer un problème limité au sans contact d’un dysfonctionnement plus large. Demandez aussi au commerçant si son terminal rencontre une difficulté. Un échec isolé ne suffit pas à conclure que votre banque a bloqué la carte.
N’essayez pas plusieurs codes au hasard. Des saisies erronées peuvent bloquer la carte. BNP Paribas précise notamment que trois codes erronés consécutifs au distributeur peuvent entraîner la capture de la carte et le blocage définitif de sa puce. La procédure à suivre dépend ensuite de la banque et de la situation.
En ligne ou à l’étranger : vérifier les autorisations spécifiques
Dans l’espace client, ouvrez la rubrique consacrée aux cartes et sélectionnez la bonne carte. Vérifiez que le paiement à distance est autorisé. Relisez ensuite le numéro, la date d’expiration et le cryptogramme visuel. Des erreurs répétées de cryptogramme peuvent provoquer un blocage temporaire ; le CVV d’une carte digitale peut aussi différer de celui de la carte physique.
Pour une opération à l’étranger, contrôlez séparément les réglages des paiements et des retraits hors de France, lorsqu’ils sont proposés. Si tout semble correctement activé mais que les refus persistent, contactez votre banque plutôt que de modifier plusieurs paramètres sans savoir lequel pose problème.
Carte avalée ou bloquée : choisir entre restitution et remplacement
Un distributeur peut retenir une carte après des erreurs de code, une manipulation tardive, une expiration, une opposition ou une panne. BNP Paribas mentionne notamment un délai de 25 secondes dépassé pour reprendre la carte. Ces circonstances ne conduisent pas toutes à la même solution : ne supposez donc pas qu’une carte capturée sera automatiquement restituée.
Relevez l’adresse du distributeur, l’heure et le message affiché. Si une agence est ouverte sur place, signalez immédiatement l’incident. N’acceptez pas l’aide d’un inconnu demandant votre code et utilisez les coordonnées officielles de votre banque pour la joindre.
- Restitution possible : demandez au gestionnaire ou à votre banque la procédure et les justificatifs nécessaires.
- Carte irrécupérable ou sécurité incertaine : contactez sans attendre votre banque pour faire opposition selon ses consignes.
- Puce bloquée ou carte expirée : demandez si un remplacement est nécessaire.
Les délais sont propres à chaque établissement. Pour les situations qu’elle décrit, BNP Paribas indique une demande de restitution sous 48 heures après capture par un distributeur Cash Services ou BNP Paribas. Elle mentionne aussi une mise à disposition en agence sous 5 jours ouvrés pour certaines cartes refaites après capture ou opposition, et une validité reconduite de 3 ans dans le cas d’une réfection après capture par un autre établissement. Ces conditions ne constituent pas une règle générale.
Blocage inexpliqué : obtenir une réponse et garder une trace
Si les vérifications n’expliquent pas le problème de carte bancaire, demandez au conseiller de préciser la nature de la restriction : plafond, sécurité, statut de la carte ou incident technique. Faites-vous confirmer l’action attendue, la possibilité de rétablissement et le délai annoncé. Ne confondez pas un verrouillage temporaire proposé dans l’application avec une opposition définitive.
Si la réponse reste insuffisante, adressez une réclamation écrite au service compétent de votre banque. Joignez la chronologie des refus et les échanges précédents, sans transmettre votre code secret ni votre cryptogramme.
Pour un blocage estimé injustifié, SignalConso propose un parcours guidé d’environ 5 minutes. Le signalement est transmis à l’entreprise et visible par les agents de la DGCCRF. Le service prévoit aussi une possibilité d’anonymat. Cette démarche ne débloque pas directement la carte et ne remplace pas l’opposition urgente.
Un témoignage publié sur Services Publics + rapporte une résolution en quelques jours après un signalement, après 3 mois de renvois entre interlocuteurs pour un changement de formule. Ce retour individuel n’est pas une garantie de délai : gardez surtout une trace de vos démarches et demandez un suivi précis à votre banque.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés