

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Une banque physique se choisit sur trois critères : son coût annuel réel, les services accessibles près de chez vous et la disponibilité de ses conseillers. Une carte peu chère ne compense pas une agence inaccessible ou l’impossibilité de déposer vos espèces. Pour départager les établissements en France, partez de vos opérations habituelles plutôt que des primes de bienvenue.
Ce qu’une banque avec agences apporte vraiment
Une banque physique, aussi appelée banque de réseau, dispose d’agences où réaliser certaines opérations et rencontrer un conseiller. L’expression « banque traditionnelle » désigne généralement ces mêmes établissements, qui proposent comptes, cartes, épargne, crédits et assurances. Leur présence locale n’empêche pas de gérer ses comptes depuis une application, ni parfois de souscrire à distance.
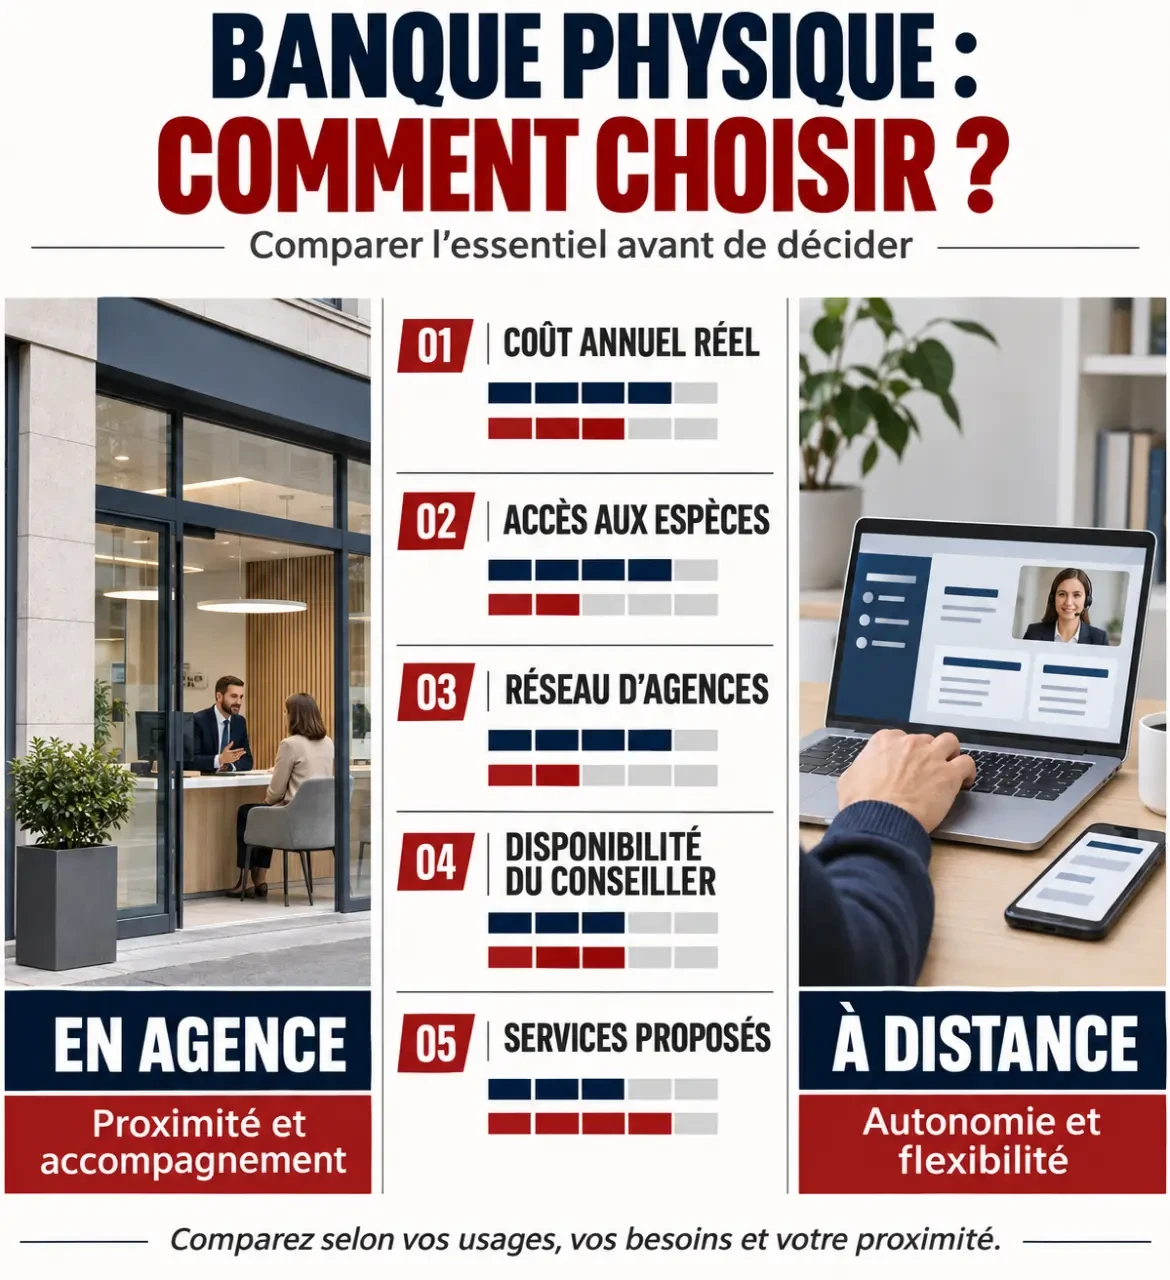
Une banque en ligne privilégie la relation à distance, avec des modalités de dépôt de chèques ou d’espèces variables. Le terme « néobanque » recouvre des acteurs aux statuts différents : il faut vérifier l’établissement qui détient les fonds et les protections applicables. Une agence ne constitue pas, à elle seule, une garantie de sécurité supérieure.
L’intérêt du réseau physique apparaît surtout pour déposer du liquide, discuter d’un financement ou traiter une situation complexe. En contrepartie, les frais peuvent être plus élevés et les rendez-vous contraints par les horaires. La présence d’un conseiller dédié ne garantit pas non plus sa disponibilité ni sa stabilité dans le temps.
Pour un client autonome qui utilise rarement des espèces, une banque en ligne mérite donc aussi d’être comparée. Pour celui qui recherche un interlocuteur et des services de proximité, le surcoût éventuel d’une agence peut avoir une utilité concrète.
Quels réseaux mettre dans votre sélection locale ?
Les principales banques physiques à examiner comprennent BNP Paribas, SG, LCL, CCF, Crédit Agricole, Crédit Mutuel, CIC, Banque Populaire, Caisse d’Épargne et La Banque Postale. Il n’existe pas de gagnante universelle : la comparaison doit porter sur les établissements réellement accessibles depuis votre domicile ou votre travail.
| Réseaux à comparer | Point à examiner | Vérification décisive |
|---|---|---|
| BNP Paribas, SG, LCL, CCF | Compte, carte, conseil et services internationaux | Tarif de la formule et services de votre agence |
| Crédit Agricole, Banque Populaire, Caisse d’Épargne | Offres et implantation de la caisse régionale | Brochure tarifaire correspondant à votre région |
| Crédit Mutuel, CIC | Accompagnement local et gamme de services | Conditions du réseau et de l’offre retenue |
| La Banque Postale | Accès aux services bancaires dans les points du réseau postal | Opérations effectivement réalisables au bureau choisi |
Pour donner un ordre de grandeur, Finance Héros mentionne plus de 1 900 agences SG, environ 8 250 agences Crédit Agricole et 17 000 guichets pour La Banque Postale. Ces unités ne sont pas équivalentes : un guichet ou un point de contact n’offre pas nécessairement les mêmes prestations qu’une agence bancaire.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Testez aussi l’agence « jumelle » : celle qui pourrait remplacer votre agence habituelle près du travail ou pendant vos déplacements. Demandez si vous pourrez y déposer des espèces, remettre un chèque ou être reçu sans votre conseiller. Deux adresses portant la même enseigne ne sont pas forcément interchangeables, notamment entre caisses régionales. Cette redondance pratique vaut parfois davantage qu’une agence située quelques minutes plus près.
Comparer les frais sur une année normale, pas sur la promotion
La banque physique la moins chère dépend de votre âge, de votre carte et de vos usages. Demandez le document d’information tarifaire et la brochure complète, en notant leur date d’entrée en vigueur. Une formule groupée peut être intéressante, mais seulement si ses services vous sont utiles.
Reconstituer le coût total
Additionnez les frais de tenue de compte, la cotisation de carte, les options et les opérations facturées séparément. Ajoutez les retraits hors réseau, virements spécifiques et éventuels frais d’incident. Vérifiez qu’un service inclus dans un forfait n’est pas compté une seconde fois dans votre comparaison.
- Carte : débit immédiat ou différé, autorisation systématique, plafonds et assurances.
- Compte : tenue de compte, accès aux services et opérations en agence.
- Étranger : commissions fixes, frais proportionnels et conversion monétaire.
- Promotion : durée, éligibilité, versements exigés et tarif après expiration.
Finance Héros indique par exemple une gratuité de carte chez AXA Banque sous condition de dépenses de 900 € par trimestre, ou 450 € pour les étudiants. Ce type de condition doit être confronté à vos dépenses réelles et aux modalités contractuelles en vigueur.
Ne pas confondre option internationale et absence totale de frais
Comparabanques mentionne l’Option Internationale Niveau Intense de SG à 18,55 €/mois hors Jazz ou Sobrio, contre 8,75 €/mois avec Jazz ou Sobrio. Ces montants constituent des repères à confirmer avant souscription. Comparez le prix de l’option aux commissions qu’elle vous éviterait réellement, puis vérifiez les opérations couvertes et les éventuels frais de l’exploitant du distributeur.
Faire passer votre usage avant le prestige de l’enseigne
Une bonne sélection retient deux ou trois établissements capables de répondre à votre besoin principal. Le prix départage ensuite des offres comparables, plutôt que des cartes et des prestations très différentes.
- Jeune ou étudiant : examinez le tarif après la limite d’âge, les plafonds et le coût d’un séjour à l’étranger.
- Utilisateur régulier d’espèces : privilégiez un dépôt accessible, avec des horaires compatibles et des modalités clairement expliquées.
- Voyageur : comparez paiements et retraits en devises, assistance et exclusions des assurances.
- Porteur d’un projet immobilier : évaluez la qualité de l’échange et comparez séparément le financement, sans présumer qu’un compte ouvert garantit un crédit.
- Non-résident ou client ayant un besoin d’accessibilité : faites confirmer l’éligibilité et les possibilités d’accompagnement avant toute démarche.
Pour un professionnel, demandez un devis distinct : les tarifs des particuliers ne sont pas transposables. Comparez les encaissements, dépôts, virements, cartes collaborateurs, outils comptables et financements. Les commissions de mouvements, lorsqu’elles existent, peuvent porter sur certains mouvements débiteurs : leur assiette, leur taux et leur minimum doivent être précisés.
Enfin, les avis clients servent surtout à repérer des difficultés répétées. Privilégiez les retours récents sur l’agence concernée et leur contenu concret. Une note d’application renseigne sur l’expérience numérique, pas directement sur la qualité d’un conseiller.
Avant l’ouverture, obtenir des réponses et des conditions écrites
Contactez les établissements retenus avec la même liste d’opérations : dépôts, retraits, voyages et besoin éventuel de financement. Demandez qui vous répond en l’absence du conseiller, comment prendre rendez-vous et quels actes restent possibles à distance. Ce premier échange permet déjà d’apprécier la clarté du service.
- Faites confirmer le tarif hors promotion et les conditions des avantages annoncés.
- Préparez une pièce d’identité, un justificatif de domicile et les documents complémentaires demandés selon votre situation.
- Pour une activité professionnelle, vérifiez les justificatifs d’immatriculation, de représentation et de bénéficiaires effectifs requis.
- Attendez la validation du compte et des moyens de paiement avant de réorganiser vos flux.
Lors d’un changement d’établissement, le service de mobilité bancaire peut faciliter le transfert des opérations récurrentes éligibles. Il ne déplace pas automatiquement tous les produits d’épargne et crédits. Conservez une provision sur l’ancien compte pour les opérations encore en circulation. Le bon choix reste celui dont le coût est lisible et les services réellement utilisables.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés