

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Cofidis annonce une réponse sous 8 jours ouvrés pour une demande de crédit à la consommation. Ce repère ne signifie toutefois pas que l’argent sera sur votre compte à cette échéance. Si vous consultez les forums pendant l’attente, distinguez bien trois étapes : la réponse de principe, la décision définitive et le versement des fonds. Les témoignages ne parlent pas toujours du même délai.
Les 8 jours ouvrés : un repère à bien interpréter
Le délai de réponse indiqué par Cofidis concerne le crédit à la consommation. Il dépend notamment de la transmission de l’ensemble des pièces justificatives et de la conformité du dossier. Une demande envoyée ne signifie donc pas nécessairement que tous les éléments permettant de la traiter ont été reçus et validés.
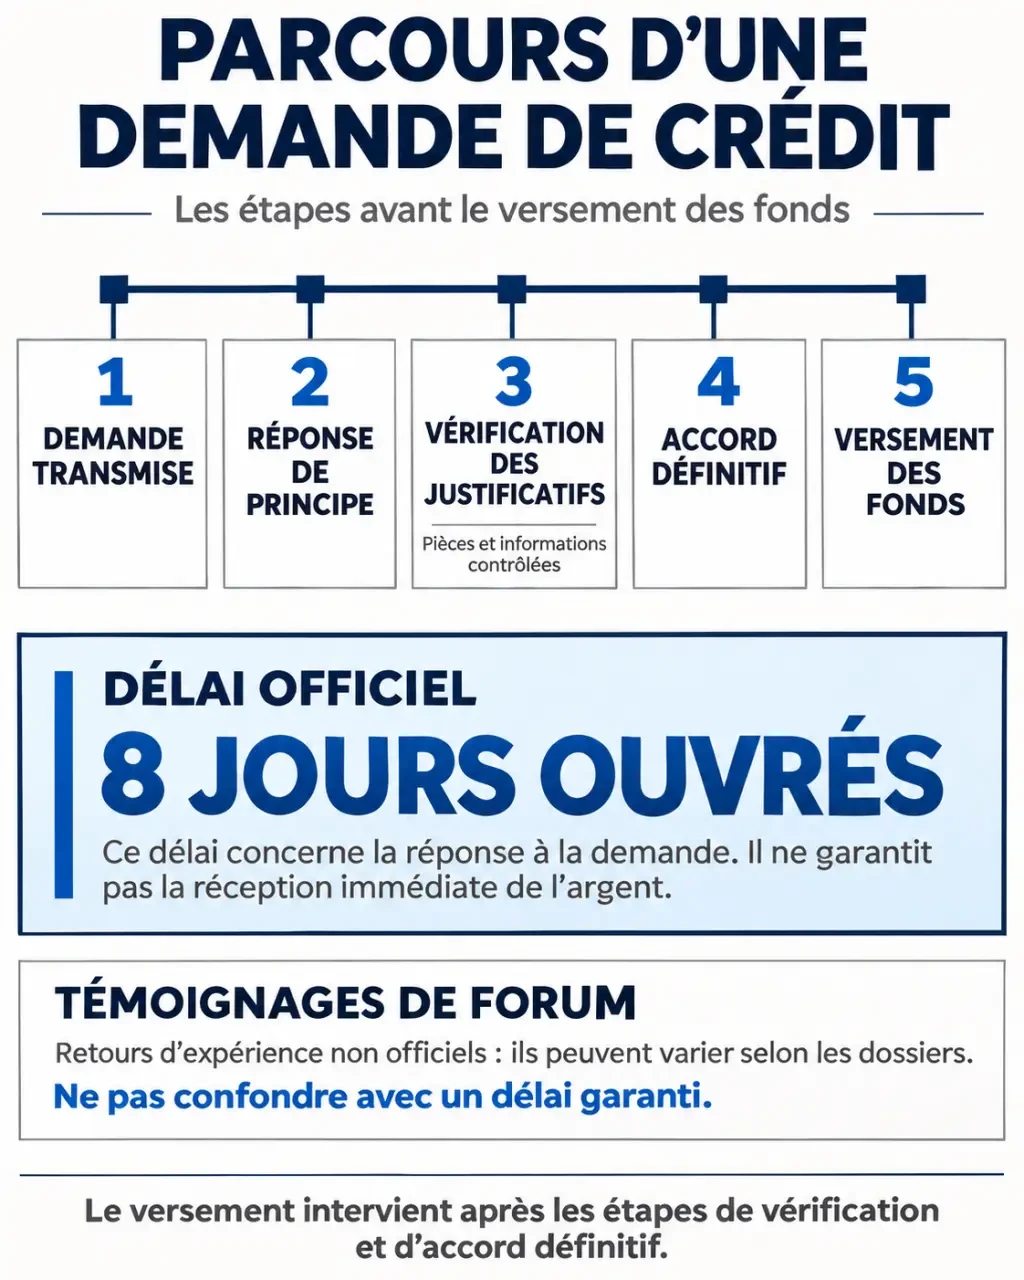
Il s’agit de 8 jours ouvrés, et non de 8 jours calendaires. Les jours ouvrés correspondent généralement aux jours effectivement travaillés, habituellement du lundi au vendredi, hors jours fériés. Pour connaître votre échéance précise, faites confirmer par Cofidis la date retenue comme point de départ et les modalités de calcul applicables à votre demande.
Ne comptez pas automatiquement ce délai depuis votre première simulation ou depuis la saisie du formulaire. L’information publiée ne permet pas de fixer sans ambiguïté un point de départ valable pour chaque dossier. La question utile est donc : « À quelle date mon dossier a-t-il été considéré comme complet ? »
La page explicative de Cofidis mentionne également entre deux semaines et un mois pour une réponse concernant un crédit immobilier. Ce repère est distinct : il ne doit pas servir à estimer l’attente pour un crédit à la consommation, ni être interprété comme la présentation d’une offre immobilière particulière.
Repérer l’étape réelle de votre demande avant de compter les jours
Le mot « réponse » peut désigner plusieurs événements. Dans le parcours décrit par Philtr, la saisie des informations est suivie d’une réponse de principe, puis de l’ajout des documents, de la signature du contrat et de la vérification du dossier. Cette étude débouche sur une acceptation définitive ou un refus.
| Étape | Ce qu’elle signifie | Ce qu’elle ne garantit pas |
|---|---|---|
| Demande transmise | Les informations ont été envoyées pour examen. | Que toutes les pièces sont présentes et conformes. |
| Réponse de principe | Une première orientation est donnée sur la demande. | L’acceptation définitive du crédit. |
| Vérification du dossier | Les informations et les justificatifs sont examinés. | Une décision favorable ou un versement immédiat. |
| Accord définitif | La demande est acceptée après étude. | La présence immédiate des fonds sur le compte. |
| Versement des fonds | L’argent est mis à disposition selon les conditions applicables. | Un délai identique pour tous les emprunteurs. |
Une réponse favorable initiale reste à confirmer
Une réponse de principe est encourageante, mais elle ne remplace pas la vérification des justificatifs. De même, la signature du contrat ne suffit pas, à elle seule, à prouver que toutes les vérifications sont terminées. Pour savoir où vous en êtes, reprenezz le libellé exact du dernier message reçu : « accord de principe » et « acceptation définitive » ne sont pas interchangeables.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Le versement possède son propre calendrier
Philtr indique une perception des fonds sous 8 jours dans sa présentation du parcours, sans préciser suffisamment le point de départ ni l’articulation avec le délai officiel de réponse. Il serait donc trompeur d’additionner ces deux indications ou d’en déduire une date certaine de réception. Après l’accord définitif, demandez plutôt si une date de mise à disposition est confirmée pour votre contrat.
Ce que les forums permettent vraiment de comparer
Les forums peuvent aider à comprendre le vécu d’autres demandeurs, mais ils ne permettent pas d’établir un délai moyen fiable avec quelques récits isolés. Un internaute peut compter depuis sa première demande, un autre depuis l’envoi de sa dernière pièce, et un troisième depuis un appel annonçant l’accord. Leurs durées ne sont alors pas directement comparables.
Sur Droit-Finances, un témoignage évoque un versement 24 heures après un accord téléphonique. Ce récit concerne un crédit de 2 000 € et mentionne aussi un intervalle de 10 jours depuis la souscription avant l’appel évoqué. Il porte surtout sur une situation de remboursement : les 24 heures ne décrivent donc ni toute la durée du parcours, ni un engagement général de Cofidis.
De même, une discussion sur MoneyVox traite davantage de la facilité supposée d’obtenir un financement et de la situation financière du demandeur que d’une chronologie précise. Un avis sur l’éligibilité ne renseigne pas, à lui seul, sur le temps nécessaire pour obtenir une décision.
Le forum peut devenir une béquille pendant l’attente : chaque nouveau témoignage semble donner un appui, puis un récit différent relance l’inquiétude. Pour sortir de cette oscillation, tenez une courte chronologie personnelle : demande envoyée, dernière pièce transmise, réception confirmée, dernier message reçu. Ce journal vous donne un point de comparaison plus solide que le délai d’un inconnu et rend une éventuelle relance beaucoup plus précise.
Avant de retenir un témoignage, vérifiez ainsi le type de crédit, l’étape de départ et l’événement final. Sans ces trois informations, une formule comme « réponse rapide » reste trop vague pour éclairer votre propre attente.
Dossier en attente : les vérifications et la relance utiles
La complétude des justificatifs et la conformité du dossier sont les premiers points à contrôler. Une pièce envoyée peut encore nécessiter une vérification ; un document ajouté ne prouve pas non plus que l’ensemble du dossier est désormais complet. L’objectif n’est pas de multiplier les envois, mais d’identifier ce qui manque réellement.
- Vérifiez que les fichiers sont lisibles, complets et correspondent aux informations déclarées.
- Recherchez une éventuelle demande complémentaire dans vos messages, y compris les courriers indésirables.
- Conservez les dates d’envoi et les confirmations de réception.
- Demandez si une action reste attendue de votre part.
Philtr présente aussi un outil de connexion bancaire comme susceptible d’accélérer le traitement et de réduire le nombre de justificatifs demandés. S’il vous est proposé dans votre parcours, il peut faciliter la transmission d’informations, mais il ne garantit ni une acceptation ni une réponse immédiate.
Demander un statut précis plutôt qu’une simple estimation
Si l’attente dépasse le repère annoncé, ou si le dernier message est ambigu, contactez Cofidis avec votre référence de dossier. Philtr mentionne le téléphone, le chat et l’email, ainsi qu’une disponibilité des conseillers de 8 h à 20 h en semaine. Vérifiez les coordonnées et les horaires actuels auprès de Cofidis avant votre démarche.
Vous pouvez formuler votre demande ainsi : « J’ai transmis ma dernière pièce le [date]. Pouvez-vous confirmer que mon dossier est complet, préciser son état d’avancement et m’indiquer si une action est attendue de ma part ? » Si l’accord définitif est déjà reçu, demandez séparément la date prévue pour le versement.
Une attente prolongée ne permet pas, à elle seule, de conclure à un refus ou à une acceptation. Le meilleur repère reste le statut confirmé par Cofidis : il vous aide à distinguer un dossier encore à compléter, une analyse en cours et un financement accepté dont le versement reste à intervenir.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés