

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Pour récupérer des euros depuis des cryptomonnaies, il faut généralement vendre les actifs auprès d’un prestataire, puis demander un virement bancaire. Un transfert entre deux adresses crypto ne suffit pas. Si vos fonds semblent perdus après un envoi ou si votre compte est bloqué, la démarche est différente : il faut d’abord identifier où se trouvent les actifs et qui peut agir dessus.
Identifier la situation avant de déplacer les fonds
La blockchain est un registre distribué, pas un compte bancaire. Votre portefeuille permet de consulter et de gérer des actifs enregistrés sur ce registre. Pour obtenir de la monnaie fiduciaire, comme l’euro ou le dollar, vous devez passer par un service capable de réaliser cette conversion.
Le contrôle des clés détermine votre marge de manœuvre. Avec un wallet non-custodial, vous contrôlez les clés privées : vous autorisez les transactions. Avec un portefeuille custodial ou un compte d’exchange, le prestataire assure la garde et traite vos demandes selon ses conditions.
- Vos cryptomonnaies sont accessibles : choisissez une solution de vente et de retrait bancaire.
- Un transfert n’apparaît pas : vérifiez son statut, le réseau et l’adresse destinataire avant tout nouvel envoi.
- Un compte refuse les retraits : recherchez le motif du blocage auprès du support officiel.
Attention aussi au vocabulaire des interfaces : « retirer » peut signifier envoyer des cryptomonnaies vers une autre adresse, et non recevoir des euros. Vérifiez toujours la devise et la destination indiquées avant de confirmer.
Choisir une sortie vers les euros, pas seulement un échange crypto
Un exchange centralisé peut regrouper le dépôt, la vente et le virement bancaire. Certains portefeuilles proposent plutôt un service tiers intégré, comme MoonPay, Transak, Ramp ou Sardine. Leur présence dans une application ne garantit toutefois pas que la vente de votre actif soit disponible dans votre pays.
| Solution | Utilité | Points à vérifier |
|---|---|---|
| Exchange centralisé | Déposer les cryptomonnaies, les vendre et retirer le solde en euros | Réseaux acceptés, identité, frais, minimums et moyens de retrait |
| Service intégré au wallet | Accéder à une offre de vente depuis le portefeuille | Prestataire réel, pays couverts, montant net et conditions de versement |
| Stablecoin intermédiaire | Réduire temporairement l’exposition aux variations de l’actif initial | Risques propres au token, réseau et conversion ultérieure en euros |
Un stablecoin n’est pas un solde bancaire. Il vise généralement à suivre une monnaie, souvent le dollar, mais reste un actif crypto avec ses risques, notamment de perte d’ancrage et de contrepartie. Le convertir ensuite en euros peut entraîner de nouveaux frais.
De même, un exchange décentralisé permet surtout des échanges entre actifs crypto. Échanger un token contre un autre n’effectue pas, à lui seul, un virement vers votre IBAN. Pour comparer les solutions, privilégiez le montant réellement reçu en euros plutôt que le seul taux de conversion affiché.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
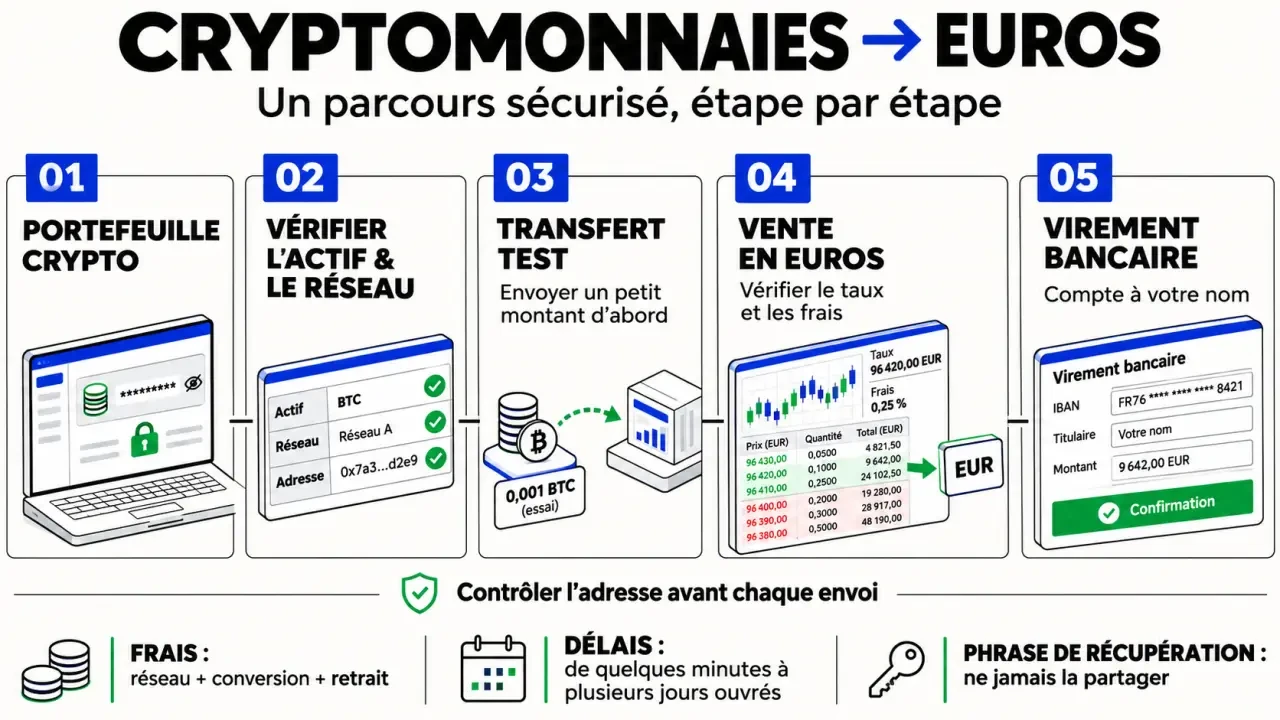
Effectuer le retrait bancaire en cinq étapes
- Vérifiez votre admissibilité. Assurez-vous que le prestataire accepte votre pays, votre actif et votre mode de retrait. Effectuez la vérification d’identité avant d’envoyer une somme importante.
- Contrôlez les instructions de dépôt. Le token et le réseau doivent correspondre exactement à ceux acceptés. Ajoutez le mémo ou tag si le service l’exige.
- Transférez les actifs si nécessaire. Depuis un portefeuille personnel, prévoyez la monnaie native permettant de payer les frais réseau. Un petit transfert test peut être utile, sous réserve des minimums de dépôt.
- Vendez contre des euros. Vérifiez le prix proposé, les frais et le montant net avant validation. Une vente en dollars peut nécessiter une conversion supplémentaire.
- Demandez le virement. Renseignez un compte bancaire accepté par le prestataire, généralement à votre nom, puis conservez la référence du retrait jusqu’à réception.
Si vos actifs sont déjà sur une plateforme qui permet leur vente en euros, il n’est pas forcément nécessaire de les transférer ailleurs. Vérifiez d’abord les possibilités de retrait disponibles sur votre compte.
Préparez une petite capsule documentaire de l’opération : historique d’achat, identifiant du transfert, confirmation de vente et référence du virement. Ce dossier relie l’origine des cryptomonnaies à l’argent reçu. Il peut faciliter une réponse à la banque ou au prestataire, sans inclure vos clés privées ni votre phrase de récupération.
Anticiper le coût total, les délais et les justificatifs
Le coût peut cumuler frais réseau, frais de vente, écart entre prix d’achat et de vente, frais de retrait et conversion de devises. Vérifiez également les seuils minimums et les plafonds : un petit montant peut devenir peu intéressant à retirer lorsque plusieurs frais fixes s’additionnent.
Les délais correspondent à plusieurs étapes distinctes : confirmation blockchain, crédit du dépôt, contrôles du prestataire et traitement bancaire. Crypternon évoque 1 à 5 jours ouvrés pour certains virements SEPA selon la banque et le pays, ainsi que 24 à 72 h dans son exemple de retrait via exchange. Pour une vente de 500 USDC via Exodus et MoonPay, il indique 1 à 3 jours ouvrés. Ces indications ne constituent pas une garantie : consultez les conditions affichées au moment de l’opération.
Le prestataire peut demander une pièce d’identité, une preuve d’adresse ou des documents établissant l’origine des fonds au titre des contrôles KYC et de lutte contre le blanchiment. Préparez des justificatifs cohérents et transmettez-les uniquement dans l’espace officiel sécurisé.
Enfin, les obligations fiscales dépendent de votre résidence et des opérations réalisées. Ne supposez pas que seule l’arrivée des euros sur votre compte déclenche une obligation : certaines ventes ou conversions peuvent aussi être concernées. Conservez l’historique et vérifiez les règles locales auprès de l’administration compétente ou d’un professionnel.
Fonds invisibles ou bloqués : agir sans aggraver le problème
Après un transfert sur le mauvais réseau
Retrouvez l’identifiant de transaction et consultez l’explorateur du réseau utilisé, par exemple Etherscan pour Ethereum ou BSCscan pour BNB Smart Chain. Contrôlez le statut, l’adresse de destination et le token. Une transaction confirmée peut ne pas être encore créditée par une plateforme ; une transaction en attente n’est pas un dépôt finalisé.
Si vous contrôlez l’adresse destinataire et que les réseaux sont compatibles, un portefeuille adapté peut parfois rendre les tokens accessibles après ajout du réseau ou du contrat correct. Ce n’est pas universel. Si l’adresse appartient à un exchange, seul son support peut examiner une éventuelle récupération, parfois payante ou impossible. Une transaction confirmée vers une mauvaise adresse ne peut généralement pas être annulée.
Face à un compte bloqué ou à une demande suspecte
Contactez le support depuis le site ou l’application officiels. Demandez le motif du blocage, les pièces attendues et une référence de dossier. Conservez les échanges et preuves de dépôt. Si le litige persiste, envisagez une réclamation formelle, puis un recours adapté au pays et au statut du prestataire.
Ne communiquez jamais votre phrase de récupération ou vos clés privées. Une demande de paiement vers une adresse crypto pour « débloquer » des fonds ou régler une prétendue taxe doit vous alerter. Ne versez rien sans vérification indépendante. En cas de fraude présumée, conservez les preuves et contactez rapidement votre banque si elle est concernée, ainsi que les autorités compétentes : aucun intervenant sérieux ne peut garantir la récupération.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés