

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Vous achetez sur plan ou faites construire, et votre banque vous annonce des « intérêts intercalaires » avant la moindre mensualité classique. Concrètement, il s’agit des intérêts dus sur les sommes déjà débloquées, pendant que le capital n’est pas encore remboursé. Leur montant n’est pas fixe : il augmente à mesure que le prêt est libéré.
Intérêts intercalaires : ce que vous payez avant de rembourser le capital
Un prêt débloqué par morceaux
Dans un prêt classique, la banque verse la totalité des fonds d’un coup et le remboursement démarre aussitôt. Quand le logement n’existe pas encore, ce schéma ne tient pas : l’argent est versé au rythme des besoins, c’est le déblocage progressif. Tant que toutes les sommes ne sont pas libérées, vous payez des intérêts sur ce qui a déjà été mis à disposition. Le capital, lui, n’est remboursé que plus tard, notamment à l’emménagement dans les exemples immobiliers courants.
Dans quelles situations les rencontre-t-on ?
Le cas le plus fréquent est l’achat en VEFA (vente en l’état futur d’achèvement, c’est-à-dire sur plan). Les déblocages suivent alors les étapes du chantier, selon un plan d’appels de fonds : le promoteur demande un versement à chaque phase d’avancement, et la banque débloque la somme correspondante. La construction d’un logement neuf fonctionne sur la même logique.
Le mécanisme dépasse l’immobilier. Certains prêts, comme un prêt étudiant, prévoient un différé de remboursement du capital pouvant durer plusieurs années, avec des intérêts qui courent entre-temps. Dans tous les cas, les modalités précises dépendent de l’offre de prêt et de l’établissement prêteur.
Comment calculer les intérêts intercalaires
La formule de base
Le calcul repose sur trois variables : le montant déjà débloqué, le taux du crédit et la durée pendant laquelle ce montant reste en place. La formule mensuelle simplifiée proposée par le Crédit Agricole est la suivante : montant du prêt débloqué × taux du crédit / 12. Elle donne les intérêts d’un mois ; pour une période plus longue, on multiplie par le nombre de mois.
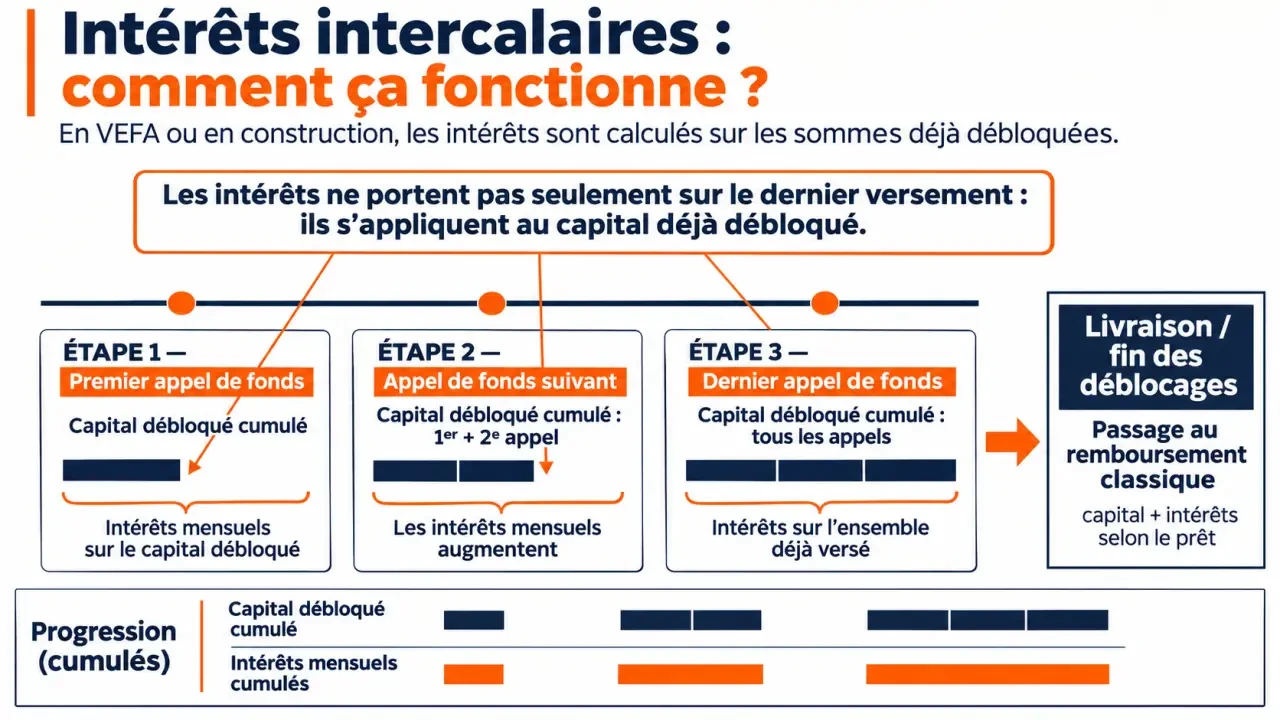
Un exemple fourni par le Crédit Agricole : sur un prêt de 200 000 € à 2 %, un déblocage de 30 % (60 000 €) génère 100 € d’intérêts par mois, et un déblocage cumulé de 60 % (120 000 €) en génère 200 €. Le déblocage total, à 100 %, correspondrait à 333,33 € par mois selon la même formule.
Lire l’échéancier comme on lit une colonne porteuse
Dans un bâtiment, chaque étage ajouté charge un peu plus les colonnes porteuses du dessous : elles ne portent pas seulement le dernier plancher, mais la somme de tous les étages. Les intérêts intercalaires se comportent de la même façon. La banque ne calcule pas l’intérêt sur le dernier appel de fonds seul, mais sur l’ensemble du capital déjà versé. Dans votre échéancier, la colonne qui compte est donc celle du « capital déjà débloqué », pas celle du « montant du nouveau déblocage ». Les confondre est l’erreur la plus courante : on sous-estime alors la charge d’intérêts, surtout dans les dernières phases du chantier.
Les limites de la formule simplifiée
Cette formule donne un ordre de grandeur fiable pour un budget prévisionnel, mais elle reste une simplification. La périodicité réelle du prélèvement, le nombre exact de jours retenu et la date de chaque versement sont fixés par votre contrat. Seule l’offre de prêt fait foi.
Exemple chiffré : une VEFA en trois déblocages
Prenons une hypothèse volontairement simple : un prêt de 200 000 € à 2 %, avec trois déblocages avant la livraison, correspondant à 30 %, 35 % puis 25 % du financement. Les durées entre les étapes sont de 7 mois, 3 mois et 3 mois. Ce scénario est fictif, destiné à montrer la mécanique.
| Étape | Nouveau déblocage | Capital déjà débloqué | Durée | Intérêts mensuels | Intérêts de la période |
|---|---|---|---|---|---|
| 1 | 60 000 € | 60 000 € | 7 mois | 100 € | 700 € |
| 2 | 70 000 € | 130 000 € | 3 mois | 216,67 € | 650 € |
| 3 | 50 000 € | 180 000 € | 3 mois | 300 € | 900 € |
Sur ces 13 mois, les intérêts intercalaires s’élèvent à 2 250 €. Le tableau montre que la mensualité d’intérêts triple entre la première et la dernière étape (100 € puis 300 €), alors que le dernier déblocage n’est que de 50 000 €. C’est le cumul qui pèse, pas le versement du moment.
Quel impact sur le budget et le coût du crédit ?
Un coût ajouté, mais un budget lissé
Ces intérêts s’ajoutent au coût du crédit : ils sont dus pendant la période transitoire, avant que le remboursement du capital ne commence. En contrepartie, vous ne payez des intérêts que sur ce qui est réellement débloqué. Verser des mensualités pleines sur un capital que le chantier n’a pas encore consommé n’aurait aucun sens, et ce serait plus lourd à supporter.
Crédit d’impôt : intérêts intercalaires du prêt immobilier : L’ANIL précise les conditions d’éligibilité au crédit d’impôt des intérêts intercalaires liés à l’acquisition ou à la construction de l’habitation principale.
Le piège de la double charge
Pendant le chantier, vous continuez souvent à payer un loyer. Les intérêts intercalaires viennent donc s’y superposer. Le déblocage progressif évite précisément de supporter, en plus du loyer, des mensualités complètes. Pour anticiper, listez trois lignes sur la durée prévue du chantier : le loyer, les intérêts de chaque période (calculés comme dans le tableau) et vos charges courantes. Pensez aussi à la phase finale, quand le capital déjà débloqué est le plus élevé : c’est le moment où les intérêts mensuels atteignent leur maximum.
Quand cessent-ils, et que vérifier dans son offre ?
Du paiement des intérêts au remboursement du capital
Selon les pages analysées, les intérêts intercalaires s’arrêtent une fois le prêt entièrement libéré et/ou à l’emménagement, moment où le remboursement classique prend le relais, avec capital et intérêts dans la mensualité. Livraison du logement, déblocage total, emménagement et début de l’amortissement sont des événements proches mais distincts : leur ordre exact dépend de votre contrat.
Les points à contrôler avant de signer
- le calendrier des appels de fonds et les pourcentages prévus à chaque étape ;
- le taux contractuel appliqué pendant la période de déblocage ;
- la date à laquelle le remboursement du capital démarre ;
- la périodicité de prélèvement des intérêts ;
- le sort de l’assurance emprunteur et d’éventuels frais pendant cette phase, à faire préciser à votre banque.
Avec ces éléments en main, vous pouvez reproduire le tableau ci-dessus à partir de votre propre échéancier et obtenir une estimation réaliste de ce que la période transitoire vous coûtera.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés