

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Un prélèvement rejeté par votre banque pour défaut de provision est une situation stressante, souvent aggravée par la découverte de frais bancaires venant amputer un solde déjà limité. Ces pénalités sont strictement encadrées par la loi française. Comprendre le mécanisme de facturation, les plafonds en vigueur et les recours possibles est nécessaire pour protéger votre pouvoir d’achat face à des pratiques parfois opaques.
Le cadre légal : des plafonds pour limiter la casse
Le législateur a instauré des limites pour empêcher une spirale d’endettement liée aux incidents de paiement. Le montant des frais de rejet de prélèvement est plafonné pour les particuliers.
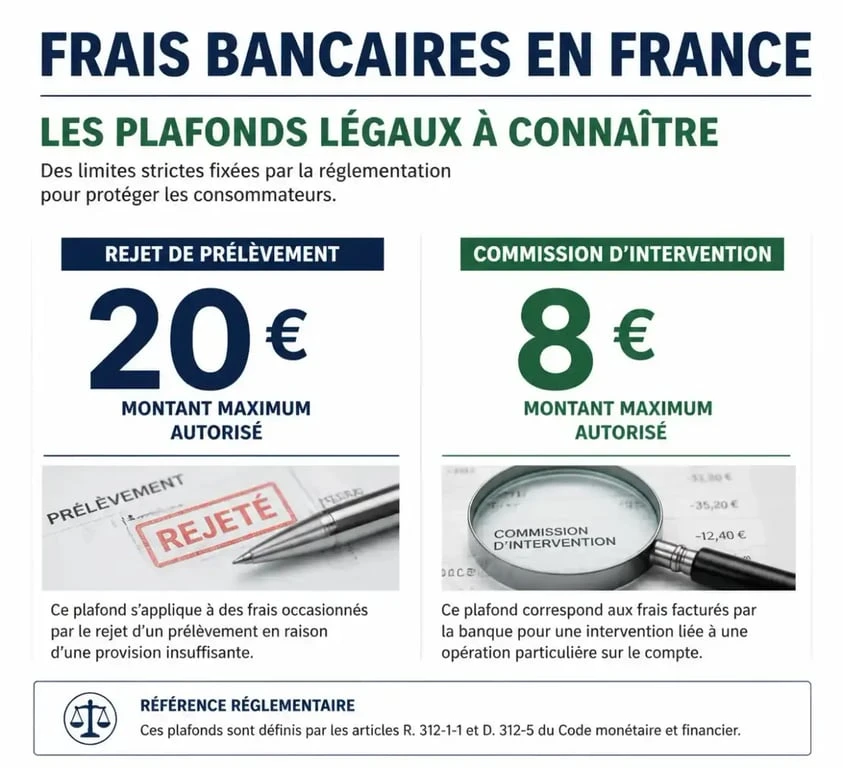
Les limites tarifaires imposées aux banques
Pour chaque prélèvement rejeté faute de provision suffisante, la banque ne peut pas facturer plus de 20 euros. Ce montant est le plafond légal maximal. En plus de ces frais de rejet, la banque peut appliquer une commission d’intervention, limitée à 8 euros par opération. Ces deux lignes de frais peuvent se cumuler, mais le total par opération ne doit jamais dépasser le plafond réglementaire.
Protection des clientèles fragiles
Pour les clients bénéficiant de l’offre spécifique pour clientèle fragile, les tarifs sont plus avantageux. Les commissions d’intervention sont réduites à 4 euros par opération, avec un plafond mensuel global fixé à 20 euros. Ces mesures visent à limiter l’exclusion bancaire et à offrir un filet de sécurité aux ménages exposés aux difficultés financières.
Comparaison européenne : la France, championne des frais
Il est instructif de comparer la situation française avec les voisins européens. Des écarts significatifs soulèvent des questions sur la structure des marges bancaires en France. Alors que le coût moyen d’un rejet de prélèvement est plafonné à 20 euros en France, il est nettement plus bas ailleurs : 6,90 euros en Belgique, 2,50 euros en Italie, et seulement 1,20 euro en Allemagne.
Comprendre et contester vos frais d’incidents bancaires : Découvrez les plafonds légaux applicables aux frais d’incidents bancaires et les démarches pour contester une facturation abusive.
Cette disparité s’explique par la nature des services bancaires et les modèles économiques adoptés. En France, les frais d’incidents représentent une part importante des revenus des établissements bancaires. En 2020, le montant total des frais de rejet encaissés par les banques françaises atteignait 1,8 milliard d’euros. L’impact de ces prélèvements sur un budget mensuel peut être dévastateur, créant un effet domino où un seul rejet génère une spirale de découverts, transformant une difficulté passagère en un déséquilibre financier durable.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Le piège des doublons : une pratique désormais régulée
Pendant longtemps, le rejet d’un seul prélèvement pouvait engendrer plusieurs lignes de frais si le créancier représentait le paiement plusieurs fois. Cette pratique, qualifiée de doublon de rejet, a longtemps pesé sur les consommateurs.
La fin des abus depuis 2023
Depuis le 1er février 2023, une avancée majeure est actée : le remboursement automatique des frais en cas de doublon de rejet. Si un même prélèvement est rejeté plusieurs fois dans le même mois, la banque a l’obligation de rembourser les frais indus. Cette mesure fait suite à des analyses montrant qu’environ 20 % des encaissements sur frais d’incidents provenaient de ces doublons, représentant un trop-perçu estimé à 400 millions d’euros pour la seule année 2020.
Comment contester et obtenir le remboursement
Si vous constatez des frais injustifiés, notamment en cas de doublon ou si la banque a dépassé les plafonds légaux, il est impératif d’agir.
Vérifiez d’abord votre convention de compte et votre plaquette tarifaire pour confirmer les montants appliqués. Contactez ensuite votre conseiller : une demande amiable suffit souvent si l’incident est isolé. Si la banque refuse, envoyez une lettre recommandée avec accusé de réception en citant les textes réglementaires et la loi sur le remboursement automatique des doublons. En cas d’échec, saisissez le médiateur bancaire, étape ultime avant une action en justice.
Prévenir les rejets : quelques réflexes de gestion
La meilleure défense contre ces frais reste l’anticipation. Une gestion rigoureuse du compte permet d’éviter la majorité des incidents.
Activez les alertes SMS, que la plupart des banques proposent, pour être notifié lorsque votre solde passe en dessous d’un certain seuil. Négociez un découvert autorisé : bien qu’il génère des agios, il coûte souvent moins cher qu’une série de frais de rejet. Enfin, vérifiez vos dates de prélèvement pour vous assurer que vos virements de salaire arrivent avant les échéances de vos factures principales. En restant vigilant sur vos mouvements bancaires et en connaissant vos droits, vous limitez l’impact des frais d’incidents sur votre budget.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés