

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Un virement bancaire n’apparaît pas à la même heure sur tous les comptes. Dans la plupart des cas, un virement SEPA classique est crédité en journée, souvent le matin ou en début d’après-midi, mais l’heure dépend de la banque, de l’heure d’émission et du type de virement. Pour un salaire, ce décalage peut vite inquiéter, alors qu’un retard visible à 9h n’a rien d’anormal.
À quelle heure un virement bancaire arrive-t-il le plus souvent ?
Il n’existe pas une heure unique valable pour toutes les banques. L’heure des virements bancaires dépend de la manière dont l’établissement reçoit, contrôle puis crédite les fonds. En pratique, les crédits visibles sur le compte apparaissent souvent entre 6h et 18h les jours ouvrés, avec des pics fréquents le matin, notamment entre 6h et 10h.
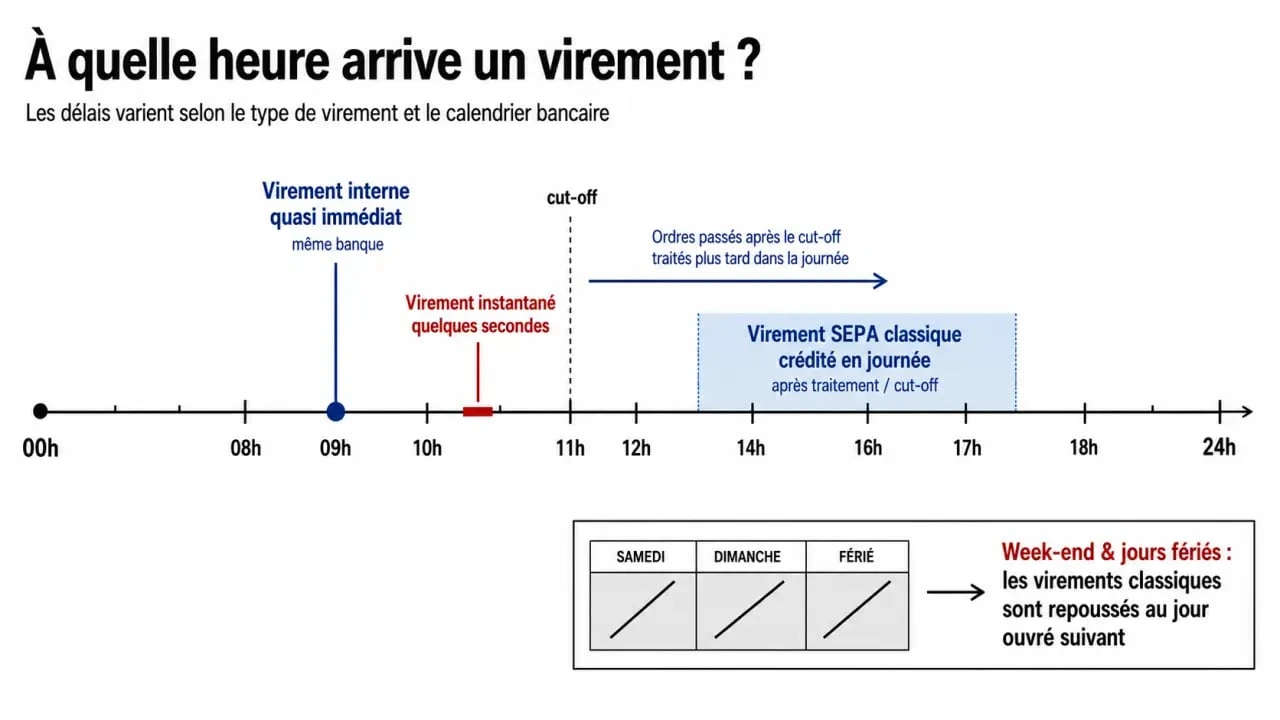
Certaines banques effectuent des traitements nocturnes ou très matinaux. Le virement peut alors être visible dès l’ouverture de l’application bancaire. D’autres créditent les comptes par vagues successives dans la journée, par exemple en fin de matinée, vers 14h, 15h30 ou en fin d’après-midi. C’est pourquoi deux personnes payées par le même employeur peuvent recevoir leur salaire à des heures différentes si elles n’ont pas la même banque.
Ce qu’il faut retenir pour un salaire
Un salaire transmis par virement SEPA classique suit les mêmes règles qu’un autre virement externe. Si l’employeur a envoyé l’ordre dans les temps, le compte peut être crédité dans la journée prévue, mais pas forcément dès 00h01. Le fait que l’argent ne soit pas encore visible à 8h ou 9h ne signifie donc pas automatiquement que la paie est bloquée.
Le bon réflexe consiste à vérifier l’historique du compte, les opérations à venir si votre banque les affiche, puis la date de paie indiquée par l’employeur. Dans la fonction publique d’État, les agents peuvent aussi consulter les informations disponibles sur ENSAP et se référer au calendrier de paie, souvent situé entre le 24 et le 28 du mois selon les périodes.
Type de virement : le vrai facteur qui change le délai
Avant de s’inquiéter de l’heure, il faut identifier la nature du virement. Un virement entre deux comptes d’une même banque ne circule pas comme un virement entre deux établissements différents. Le délai interbancaire, les contrôles de sécurité et les jours ouvrés ne pèsent donc pas de la même façon.
Comprendre les délais de virement bancaire en 2026 : Guide clair sur les délais des virements SEPA, instantanés et internationaux en 2026, avec les temps de crédit à connaître.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
| Type de virement | Délai habituel | À savoir |
|---|---|---|
| Virement interne | Souvent instantané | Entre deux comptes de la même banque, le crédit peut être immédiat ou très rapide. |
| Virement SEPA classique externe | 1 à 2 jours ouvrés | C’est le cas le plus courant pour un salaire, un remboursement ou un paiement entre banques. |
| Virement SEPA instantané | Environ 10 à 20 secondes | Disponible 24h/24 et 7j/7 si les deux banques le prennent en charge. |
| Virement différé ou récurrent | Selon la date programmée | L’ordre part à la date choisie, puis suit les règles du type de virement utilisé. |
| Virement international | Souvent 2 à 5 jours ouvrés | Le délai dépend du pays, des banques intermédiaires et parfois du fuseau horaire. |
Virement instantané : immédiat, mais pas toujours identique partout
Le virement SEPA instantané est conçu pour créditer le bénéficiaire en quelques secondes, y compris le soir, le week-end et les jours fériés. Il contourne donc la logique habituelle des vacations bancaires. En revanche, il peut être soumis à des plafonds, à des contrôles antifraude ou à des conditions propres à la banque. Certains établissements appliquent par exemple une limite par opération, parfois jusqu’à 15 000 euros, selon leurs règles internes.
Il faut aussi garder en tête son caractère irrévocable. Une fois validé, il est beaucoup plus difficile à corriger qu’un virement classique. Avant de confirmer, mieux vaut vérifier l’IBAN, le nom du bénéficiaire et le montant, surtout pour un premier paiement. C’est un point simple, mais il évite bien des erreurs sur un virement urgent.
Cut-off, jours ouvrés et week-end : pourquoi un virement peut basculer au lendemain
Le cut-off bancaire est l’heure limite à partir de laquelle un ordre de virement n’est plus traité le jour même. Selon les banques et les canaux utilisés, cette limite se situe souvent entre 15h et 18h. Un virement saisi après cette heure peut être considéré comme reçu le jour ouvrable suivant, même si vous l’avez validé dans votre application le jour même.
Exemple simple : un virement SEPA classique saisi un mardi à 17h30 peut partir effectivement le mercredi, puis arriver le jeudi selon la banque du bénéficiaire. À l’inverse, un virement validé tôt le matin, avant l’heure limite, a plus de chances d’être traité dans la journée. L’heure de saisie compte donc autant que la date affichée à l’écran.
Week-end et jours fériés : les virements classiques attendent
Les virements SEPA classiques fonctionnent en jours ouvrés. Un ordre émis un vendredi après le cut-off peut donc ne partir que le lundi, puis être crédité le mardi ou le mercredi selon le délai interbancaire. Le samedi, le dimanche et les jours fériés repoussent généralement les opérations classiques, même si votre application bancaire reste accessible.
C’est l’une des causes les plus fréquentes de confusion : l’utilisateur voit le virement “fait” côté émetteur, mais cela signifie parfois seulement que l’ordre a été enregistré. Le crédit effectif sur le compte bénéficiaire dépend encore du traitement bancaire et de la compensation. En clair, un virement peut être validé sans être encore visible sur le compte d’arrivée.
Pourquoi l’heure varie autant d’une banque à l’autre ?
Les banques ne créditent pas toutes les comptes au même rythme, car elles n’utilisent pas exactement les mêmes organisations techniques. Certaines disposent de plateformes très automatisées, fréquentes chez les banques en ligne et les néobanques. D’autres s’appuient davantage sur des systèmes historiques et des traitements par lots, aussi appelés vacations bancaires.
Dans la zone SEPA, les flux passent par des circuits de compensation et de règlement comme CORE-SIT ou Target 2. Pour le client, ces noms importent moins que leur effet concret : l’argent ne circule pas comme un message instantané dans tous les cas. Il est regroupé, contrôlé, transmis, puis crédité selon des fenêtres de traitement. C’est ce mécanisme qui explique qu’un même virement n’apparaisse pas au même moment d’une banque à l’autre.
Pour comprendre un retard, il faut remonter à la racine de l’opération plutôt que regarder seulement la ligne visible dans l’application. La vraie chronologie commence avec l’émetteur, passe par l’heure de validation, le cut-off, le réseau interbancaire, la banque destinataire et enfin la date de valeur. En reconstituant cette chaîne, on distingue mieux un simple décalage normal d’un vrai problème, comme un ordre envoyé trop tard, un week-end au milieu, un nouveau bénéficiaire sécurisé, un IBAN erroné ou un blocage de contrôle.
Banques traditionnelles, banques en ligne, néobanques : que peut-on comparer ?
Les banques en ligne et les néobanques donnent souvent une impression de rapidité, car leurs notifications et leurs interfaces sont plus réactives. Cela ne signifie pas qu’elles échappent toujours aux délais interbancaires. Pour un virement SEPA classique externe, le délai de 24 à 48 heures ouvrées reste une référence courante.
La différence se joue surtout sur la visibilité. Certaines applications affichent plus vite une opération entrante ou une notification, tandis que d’autres attendent que l’écriture soit complètement comptabilisée. Là encore, l’heure d’apparition dans l’application n’est pas toujours la même chose que l’heure technique de réception. Deux banques peuvent donc montrer la même opération avec quelques heures d’écart, sans qu’il y ait d’anomalie.
Que faire si le virement attendu n’est pas arrivé ?
La première étape consiste à comparer la situation avec le délai normal. Pour un virement interne, une absence de crédit après plusieurs heures mérite une vérification rapide. Pour un virement SEPA classique externe, il est généralement raisonnable d’attendre 1 à 2 jours ouvrés, surtout si l’ordre a été envoyé après le cut-off, un vendredi ou avant un jour férié.
- Vérifiez dans votre application bancaire l’historique, les opérations à venir et les notifications.
- Confirmez auprès de l’émetteur que le virement a bien été validé, et pas seulement préparé.
- Demandez la date d’émission exacte et, si possible, une preuve de virement.
- Contrôlez l’IBAN utilisé, notamment en cas de premier virement vers ce compte.
- Patientez jusqu’au prochain jour ouvré si l’ordre a été passé tard ou pendant le week-end.
Pour un salaire non crédité
Si votre salaire n’est pas arrivé le jour attendu, contactez d’abord le service paie ou les ressources humaines. Ils pourront confirmer la date d’envoi, l’IBAN utilisé et l’éventuelle existence d’un incident de traitement. Si l’employeur confirme que le virement est bien parti et que le délai habituel est dépassé, contactez ensuite votre banque avec les éléments disponibles.
Il est utile de rester précis : date prévue, date d’émission indiquée par l’employeur, montant attendu, banque émettrice si elle est connue. Cette méthode évite les échanges flous et permet au conseiller bancaire de vérifier plus efficacement si le virement est en attente, rejeté ou simplement non encore crédité. Plus les informations sont claires, plus la vérification avance vite.
En résumé, un virement bancaire peut apparaître tôt le matin, en cours de journée ou seulement le lendemain ouvré selon son type, son heure d’émission et la banque. Le point clé n’est donc pas de chercher une heure universelle, mais de lire la situation avec les bons repères : virement interne ou externe, cut-off, jours ouvrés et confirmation de l’émetteur.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés