

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Un virement sur compte clôturé n’est généralement pas perdu. Le compte fermé ne peut plus être crédité, la banque destinataire rejette l’opération et les fonds repartent vers la banque de l’émetteur. Le bon réflexe consiste donc à suivre le retour de l’argent, à respecter les délais habituels et à éviter de renvoyer un second paiement trop vite.
Ce qui se passe réellement quand le compte est fermé
Lorsqu’un virement arrive sur un compte clôturé, la banque destinataire vérifie l’IBAN et le statut du compte. Si le compte est fermé, inexistant ou désactivé, le système ne peut pas affecter les fonds au bénéficiaire. L’opération est alors marquée comme un virement rejeté, souvent avec un message d’erreur technique, parfois appelé return code dans les circuits bancaires.
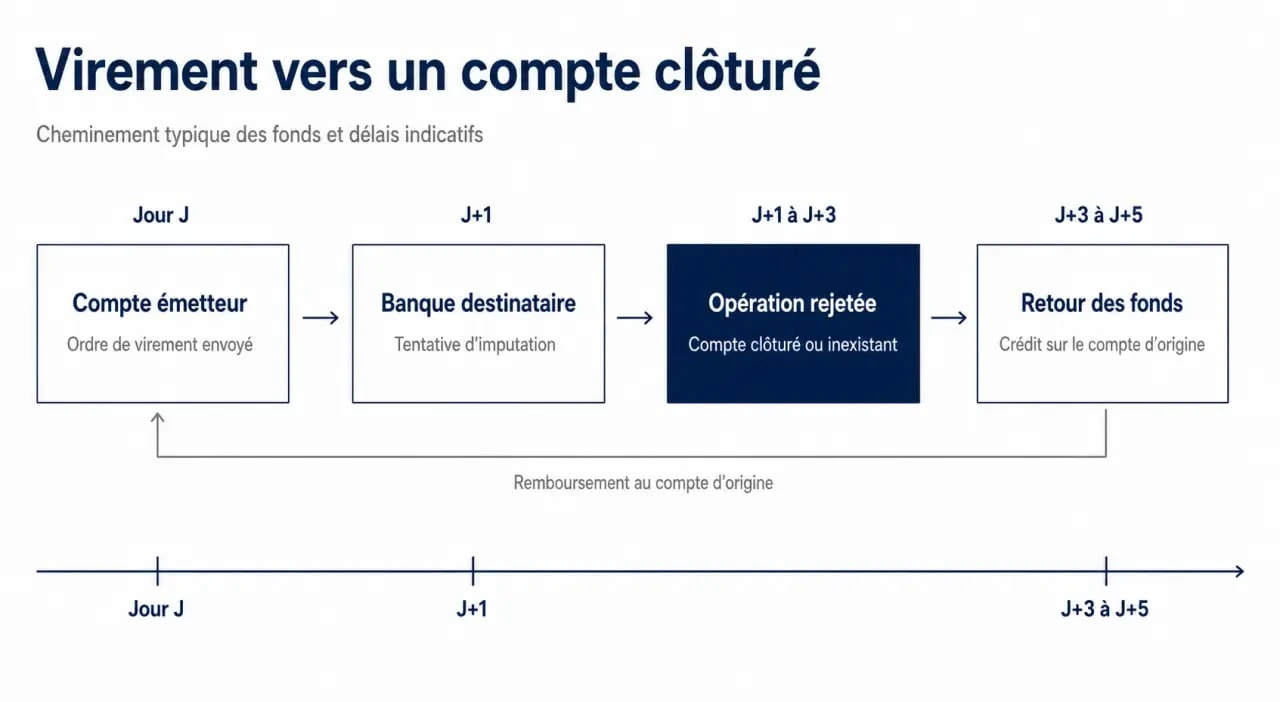
Ce rejet déclenche un retour des fonds vers la banque émettrice. Selon les établissements, la réimputation sur le compte de départ peut être automatique ou exiger un traitement manuel. C’est ce décalage qui donne parfois l’impression que l’argent est entre deux banques, alors qu’il suit simplement un circuit de retour.
L’argent ne reste pas sur l’ancien compte
Un compte clôturé ne fonctionne plus comme un compte actif, il ne peut pas recevoir librement un virement entrant. Dans la plupart des cas, la banque destinataire ne conserve donc pas l’argent pour le bénéficiaire. Elle le renvoie à l’émetteur, ou le fait transiter temporairement par un compte technique, appelé parfois compte d’attente ou compte pivot, le temps d’identifier l’opération et d’organiser le retour.
La situation est stressante parce que le débit apparaît souvent côté émetteur avant que le rejet soit visible. Pourtant, comptablement, les fonds suivent une trace simple : émission, présentation à la banque destinataire, rejet, retour, puis crédit sur le compte d’origine.
Délais de retour : les repères à connaître
Le délai le plus souvent observé pour un virement sur compte clôturé est de 3 à 7 jours ouvrés. Les week-ends et jours fériés peuvent rallonger ce délai, car les traitements interbancaires ne se déroulent pas toujours au même rythme qu’un jour ouvré classique.
Contester une opération bancaire sur son relevé de compte : Cette fiche officielle explique comment contester auprès de sa banque une opération erronée, un montant d’agios ou des frais prélevés.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Une chronologie typique ressemble à ceci : Jour J, le virement est émis et le compte de l’émetteur est débité ; Jour J+1, l’opération arrive dans le circuit de la banque destinataire ; entre Jour J+3 et J+5, le rejet peut être traité et les fonds commencent à réapparaître chez l’émetteur. Ce scénario reste indicatif : certaines banques traitent plus vite, d’autres prennent davantage de temps.
| Type de virement | Comportement probable si le compte est clôturé | Délai à surveiller |
|---|---|---|
| Virement instantané | Rejet souvent plus rapide si l’IBAN ne peut pas être crédité | Quelques minutes à 1 jour ouvré selon le traitement |
| Virement rapide | Retour généralement plus court qu’un circuit standard | 1 à 3 jours ouvrés |
| Virement standard SEPA | Rejet interbancaire puis retour vers la banque émettrice | 3 à 7 jours ouvrés |
| Virement international ou SWIFT | Traitement plus long, avec banques intermédiaires possibles | 2 à 3 semaines dans certains cas |
Quand faut-il s’inquiéter ?
Si rien n’est revenu après 10 jours ouvrés, il devient utile de contacter la banque émettrice. Il ne s’agit pas forcément d’un problème grave, mais d’une situation qui mérite une recherche. La banque peut lancer une recherche de fonds, parfois appelée track and trace, afin de vérifier où se trouve l’opération dans le circuit bancaire.
Pour faciliter cette recherche, préparez la date du virement, le montant exact, l’IBAN utilisé, le nom du bénéficiaire et la référence de l’opération si elle apparaît dans votre espace bancaire. Plus les informations sont précises, plus la banque peut retrouver rapidement le statut du paiement.
Si vous êtes l’émetteur : les bons réflexes avant de refaire un virement
La première erreur à éviter est de renvoyer immédiatement un second virement sans avoir vérifié le retour du premier. Si les fonds reviennent quelques jours plus tard et que vous avez déjà payé à nouveau, vous devrez gérer un doublon avec le bénéficiaire.
Surveillez votre relevé pendant plusieurs jours ouvrés, contactez le bénéficiaire pour confirmer que le compte utilisé est bien clôturé, demandez un nouveau RIB avant toute nouvelle émission, puis attendez le retour des fonds ou l’instruction claire de votre banque. Au-delà de 10 jours ouvrés, demandez une recherche de fonds.
Si le paiement concernait un loyer, un salaire, un remboursement, une facture ou une aide administrative, prévenez le destinataire que le premier virement est en cours de rejet. Cette simple information évite souvent les relances inutiles, les pénalités contestables ou les incompréhensions.
Le point souvent oublié : vérifier l’IBAN comme une ligne de couture
Un RIB se lit parfois trop vite, alors qu’il fonctionne un peu comme une ligne de couture sur un vêtement : une seule maille mal placée peut déformer toute la pièce. Avant de renvoyer l’argent, comparez l’IBAN caractère par caractère, sans vous contenter du nom du bénéficiaire enregistré dans votre application bancaire. Supprimez l’ancien bénéficiaire si nécessaire, recréez-le avec le nouveau RIB, puis vérifiez aussi le libellé du compte. Cette méthode paraît minutieuse, mais elle évite de répéter une erreur sur une ancienne coordonnée bancaire déjà invalide.
Si vous êtes le bénéficiaire : récupérer le paiement sans perdre de temps
Si vous attendiez l’argent sur un compte désormais fermé, votre rôle est de transmettre rapidement des coordonnées bancaires valides. L’émetteur ne peut pas deviner votre nouveau compte, même si vous avez changé de banque récemment. Envoyez donc un nouveau RIB clair, idéalement par un canal sécurisé, et précisez que l’ancien compte est clôturé.
Il est aussi utile de prévenir les organismes ou interlocuteurs réguliers, comme l’employeur, le service RH, la CAF, la CPAM, l’assurance, un client professionnel, un bailleur ou une plateforme de remboursement. Un virement ponctuel peut être corrigé au cas par cas, mais un virement récurrent continuera à échouer tant que le RIB n’est pas mis à jour.
Mobilité bancaire : utile, mais pas toujours suffisante
La mobilité bancaire peut aider lors d’un changement de banque, notamment pour informer certains émetteurs de prélèvements ou virements récurrents. Mais elle ne garantit pas la redirection automatique de tous les virements entrants. Certains paiements ponctuels, virements internationaux ou organismes non pris en charge peuvent continuer à utiliser l’ancien IBAN.
Si vous avez récemment clôturé un compte, gardez une liste des émetteurs importants et vérifiez qu’ils ont bien enregistré le nouveau RIB. Cette précaution est particulièrement importante pour les revenus réguliers, les remboursements médicaux, les aides sociales et les règlements professionnels.
Cas particuliers : frais, compte d’attente et virement international
Dans certains dossiers, le retour ne se voit pas immédiatement parce que l’argent passe par un compte d’attente interne. Cela ne signifie pas que les fonds sont perdus : ils sont en cours d’identification ou de réimputation. En revanche, si le libellé est incomplet, si l’IBAN comporte une erreur ou si plusieurs banques interviennent, le traitement peut prendre plus de temps.
Pour un virement international, notamment hors zone SEPA ou via SWIFT, les délais peuvent être plus longs et atteindre 2 à 3 semaines dans certains cas. Des frais peuvent aussi être prélevés selon les conditions tarifaires des banques impliquées. Si le virement initial comportait des frais d’émission, ils ne sont pas toujours remboursés automatiquement, car ils correspondent parfois au traitement de l’ordre, même si le bénéficiaire final n’a pas reçu l’argent.
Que demander précisément à la banque ?
Si le virement n’est ni crédité chez le bénéficiaire ni revenu chez l’émetteur, demandez à votre banque le statut exact de l’opération : émise, rejetée, retournée, en attente de réimputation ou en recherche. Vous pouvez aussi demander si un track and trace est possible, surtout pour un montant important ou un virement international.
La bonne approche consiste à avancer étape par étape : confirmer que le compte destinataire est bien clôturé, attendre le délai normal de retour, récupérer un nouveau RIB, puis réémettre le paiement seulement quand la situation du premier virement est claire. Dans la plupart des cas, le virement sur compte clôturé se résout par un retour automatique à l’émetteur et une nouvelle émission vers les bonnes coordonnées bancaires.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés