

80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
Un virement important n’est pas transmis à Tracfin uniquement parce qu’il dépasse un montant précis. La banque regarde surtout la cohérence de l’opération avec votre profil, l’origine des fonds et les justificatifs disponibles. Certains repères existent bien, notamment 1 000 €, 2 000 € et 10 000 €, mais ils n’ont pas tous le même effet.
Le point essentiel : il n’existe pas de seuil unique pour un virement bancaire
La question du montant Tracfin pour un virement prête souvent à confusion. Pour un virement classique, il n’y a pas de règle simple du type “au-dessus de tel montant, la banque déclare automatiquement”. Une opération de 15 000 € peut être parfaitement normale si elle correspond à une vente de véhicule, une donation familiale, un apport personnel ou un transfert entre comptes dont l’origine est claire.
Quiz : Tracfin et virements
À l’inverse, une somme plus faible peut susciter des questions si elle paraît inhabituelle : virements répétés sans justification économique, mouvements vers ou depuis des pays à risque, compte jusque-là peu actif, libellés flous, fractionnement apparent des opérations ou intervention de plusieurs tiers sans logique évidente. Le montant compte, mais il reste un indice parmi d’autres.
Tracfin ne surveille donc pas chaque virement en direct comme un filtre visible par le client. Le premier niveau d’analyse se situe chez les professionnels assujettis, notamment les banques, les établissements de paiement et les établissements de monnaie électronique. Ils ont des obligations de vigilance prévues par le code monétaire et financier dans le cadre de la lutte contre le blanchiment d’argent et le financement du terrorisme.
Les seuils à connaître : 1 000 €, 2 000 €, 8 000 € et 10 000 €
Les montants qui circulent autour de Tracfin ne concernent pas tous les virements. Ils dépendent du type d’opération : espèces, transmission de fonds, monnaie électronique, relation d’affaires ou opération atypique. Le tableau suivant permet de distinguer les principaux repères sans confondre les mécanismes.
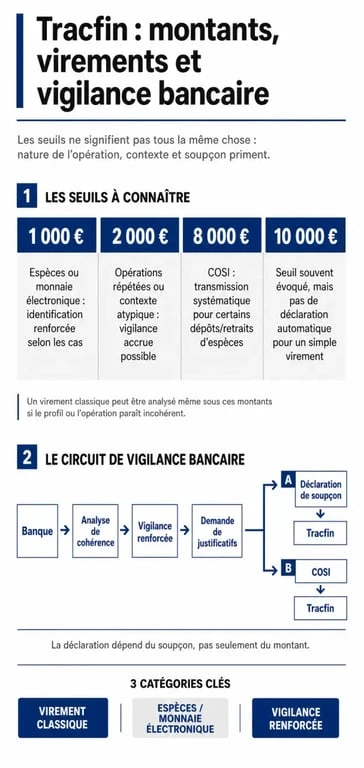
| Montant | Opération concernée | Effet principal |
|---|---|---|
| 1 000 € | Transmissions de fonds effectuées à partir d’un versement d’espèces ou de monnaie électronique | Peut entrer dans le champ des communications systématiques d’informations selon les cas |
| 2 000 € | Montant cumulé de certaines transmissions de fonds | Seuil de cumul pouvant entraîner une transmission systématique |
| 8 000 € | Repère de vigilance selon certaines opérations ou certains professionnels assujettis | Peut conduire à des vérifications renforcées selon le contexte |
| 10 000 € | Dépôts ou retraits d’espèces sur un mois civil | Communication systématique d’informations à Tracfin lorsque le seuil est atteint |
Pourquoi le seuil de 10 000 € ne vise pas le virement ordinaire
Le seuil de 10 000 € est souvent mal interprété. Il concerne notamment les dépôts et retraits d’espèces dont le montant cumulé atteint ce niveau sur un mois civil. Il ne signifie pas qu’un virement bancaire de 10 001 € est automatiquement suspect. La nature de l’opération compte autant que son montant : l’argent liquide, plus difficile à tracer, fait l’objet d’une attention particulière.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés
En pratique, un virement ordinaire bien justifié ne tombe pas dans ce cadre uniquement parce qu’il dépasse 10 000 €. La banque s’intéresse d’abord à la provenance des fonds, au destinataire et à la logique de l’opération. Si ces éléments sont clairs, le montant seul ne suffit pas à créer un problème.
Le cas des 1 000 € et 2 000 €
Les seuils de 1 000 € et 2 000 € sont associés à certaines transmissions de fonds effectuées à partir d’espèces ou de monnaie électronique. Là encore, il ne s’agit pas d’un seuil général applicable à tous les virements bancaires. Ces montants relèvent de situations où la traçabilité initiale des fonds peut être moins évidente, ce qui justifie une communication plus encadrée.
Autrement dit, un virement classique ne bascule pas automatiquement dans le même régime qu’un transfert alimenté par du liquide ou par de la monnaie électronique. La distinction est importante, car elle évite de croire que chaque mouvement de compte passe par les mêmes règles.
Déclaration de soupçon et COSI : deux mécanismes différents
La confusion vient souvent du fait que plusieurs flux d’information peuvent arriver à Tracfin. Or une déclaration de soupçon et une COSI, c’est-à-dire une communication systématique d’informations, ne reposent pas sur la même logique.
La déclaration de soupçon dépend d’une analyse
La déclaration de soupçon intervient lorsqu’un professionnel assujetti estime qu’une opération pourrait être liée au blanchiment d’argent, au financement du terrorisme ou à une infraction sous-jacente. Ce n’est pas seulement une question de montant. La banque examine la cohérence globale : activité professionnelle, revenus connus, historique du compte, justification économique, identité des bénéficiaires et origine des fonds.
Une déclaration peut concerner une opération réalisée, envisagée ou refusée. Le client n’est généralement pas informé de l’envoi d’une déclaration, car le dispositif repose sur la confidentialité. Cela ne signifie pas pour autant qu’une déclaration équivaut à une accusation : Tracfin reçoit, analyse, recoupe et enrichit les informations avant d’éventuelles suites.
Ce point est central pour comprendre la logique du contrôle. Une banque peut s’interroger sans qu’il y ait de soupçon pénal. Elle cherche d’abord à vérifier si l’opération correspond à un usage normal du compte et à des fonds identifiables.
La COSI repose sur des seuils définis
La communication systématique d’informations fonctionne autrement. Elle peut être déclenchée lorsque certains critères objectifs sont réunis, par exemple pour des dépôts ou retraits d’espèces atteignant 10 000 € cumulés sur un mois civil, ou pour certaines transmissions de fonds à partir d’espèces ou de monnaie électronique. Le mot “systématique” est important : il ne suppose pas nécessairement un soupçon individualisé.
On peut comparer le dispositif à plusieurs niveaux de contrôle. La première étape est l’identification du client, la deuxième est la compréhension de l’opération, la troisième est la vérification de l’origine des fonds, puis vient l’analyse du caractère atypique. Un virement élevé mais documenté peut rester dans les premiers niveaux. Un mouvement moins élevé, mais incohérent, fractionné ou opaque, peut déclencher un examen renforcé. Cette lecture évite de raisonner uniquement en euros.
Le chiffre ne raconte pas tout. Ce sont la répétition, le contexte et les justificatifs qui donnent du sens au contrôle.
Pourquoi votre banque peut demander des justificatifs
Une demande de justificatifs n’est pas forcément le signe d’un signalement Tracfin. C’est souvent une étape normale de conformité. La banque doit connaître son client, comprendre l’origine des fonds et vérifier que l’opération correspond à une justification économique crédible.
Les documents généralement demandés
Selon la situation, la banque peut demander un compromis de vente, un acte notarié, une facture, un contrat de prêt, une attestation de donation, un justificatif de succession, un bulletin de salaire, un avis d’imposition, un relevé provenant d’un autre établissement ou tout document permettant d’expliquer la provenance de l’argent. Pour une entreprise, elle peut aussi demander un contrat commercial, une facture client ou des éléments comptables.
Le plus important est la cohérence. Un virement de 30 000 € reçu après une vente immobilière documentée n’a pas le même profil qu’une série de virements de 2 900 € reçus de personnes différentes sans explication claire. La banque ne cherche pas seulement un document : elle cherche à relier le montant, le motif et les parties à une histoire financière compréhensible.
Un dossier net et lisible accélère souvent l’examen. Un dossier incomplet, lui, oblige la banque à revenir vers le client et à prolonger les vérifications.
Les opérations qui attirent plus facilement l’attention
Certaines situations augmentent naturellement le niveau de vigilance : dépôts d’espèces fréquents, virements internationaux inhabituels, mouvements rapides entrant puis sortant du compte, opérations sans rapport avec les revenus déclarés, utilisation soudaine d’un compte dormant, remboursements entre particuliers mal libellés ou multiplication de petites opérations proches de seuils connus.
Dans ces cas, le montant seul ne suffit pas à rassurer. La banque regarde aussi la fréquence, la provenance et la destination des fonds. Une suite d’opérations apparemment isolées peut, une fois regroupée, former un ensemble difficile à justifier.
- Évitez les libellés vagues lorsque le virement porte sur une somme importante.
- Conservez les preuves de vente, donation, prêt familial ou remboursement.
- Prévenez votre conseiller si une opération exceptionnelle arrive sur un compte peu actif.
- Ne fractionnez pas artificiellement une opération, car cela peut renforcer le doute au lieu de le réduire.
Que faire avant un virement important pour éviter un blocage inutile
Si votre opération est légitime, l’objectif n’est pas de “passer sous les radars”, mais de pouvoir l’expliquer simplement. Une banque peut retarder l’exécution d’un virement, demander des pièces complémentaires ou procéder à un examen renforcé si elle ne comprend pas l’origine ou la destination des fonds.
Avant un virement important, préparez les justificatifs liés à l’opération et vérifiez que le libellé est explicite. Pour une donation, formalisez l’origine familiale des fonds. Pour un achat immobilier, gardez les documents du notaire. Pour un transfert entre comptes personnels, conservez le relevé du compte émetteur. Pour un remboursement entre proches, un écrit simple peut éviter des incompréhensions.
Il faut aussi distinguer inquiétude et risque réel. Un virement élevé, traçable, cohérent avec votre situation et correctement documenté ne pose généralement pas de difficulté particulière. Ce qui crée un problème, c’est l’absence d’explication, l’incohérence avec le profil du client ou la répétition d’opérations atypiques. En matière Tracfin, le montant compte, mais il n’est jamais le seul critère.
Au final, le bon réflexe consiste à anticiper. Plus l’opération est préparée, plus la banque peut la lire rapidement et plus le risque de blocage diminue.
80€ offerts pour l'ouverture d'un compte Fortuneo
- Ouverture du compte en ligne
- E-carte bleue gratuite
- Opérations courantes en ligne offertes
- Virement instantannés